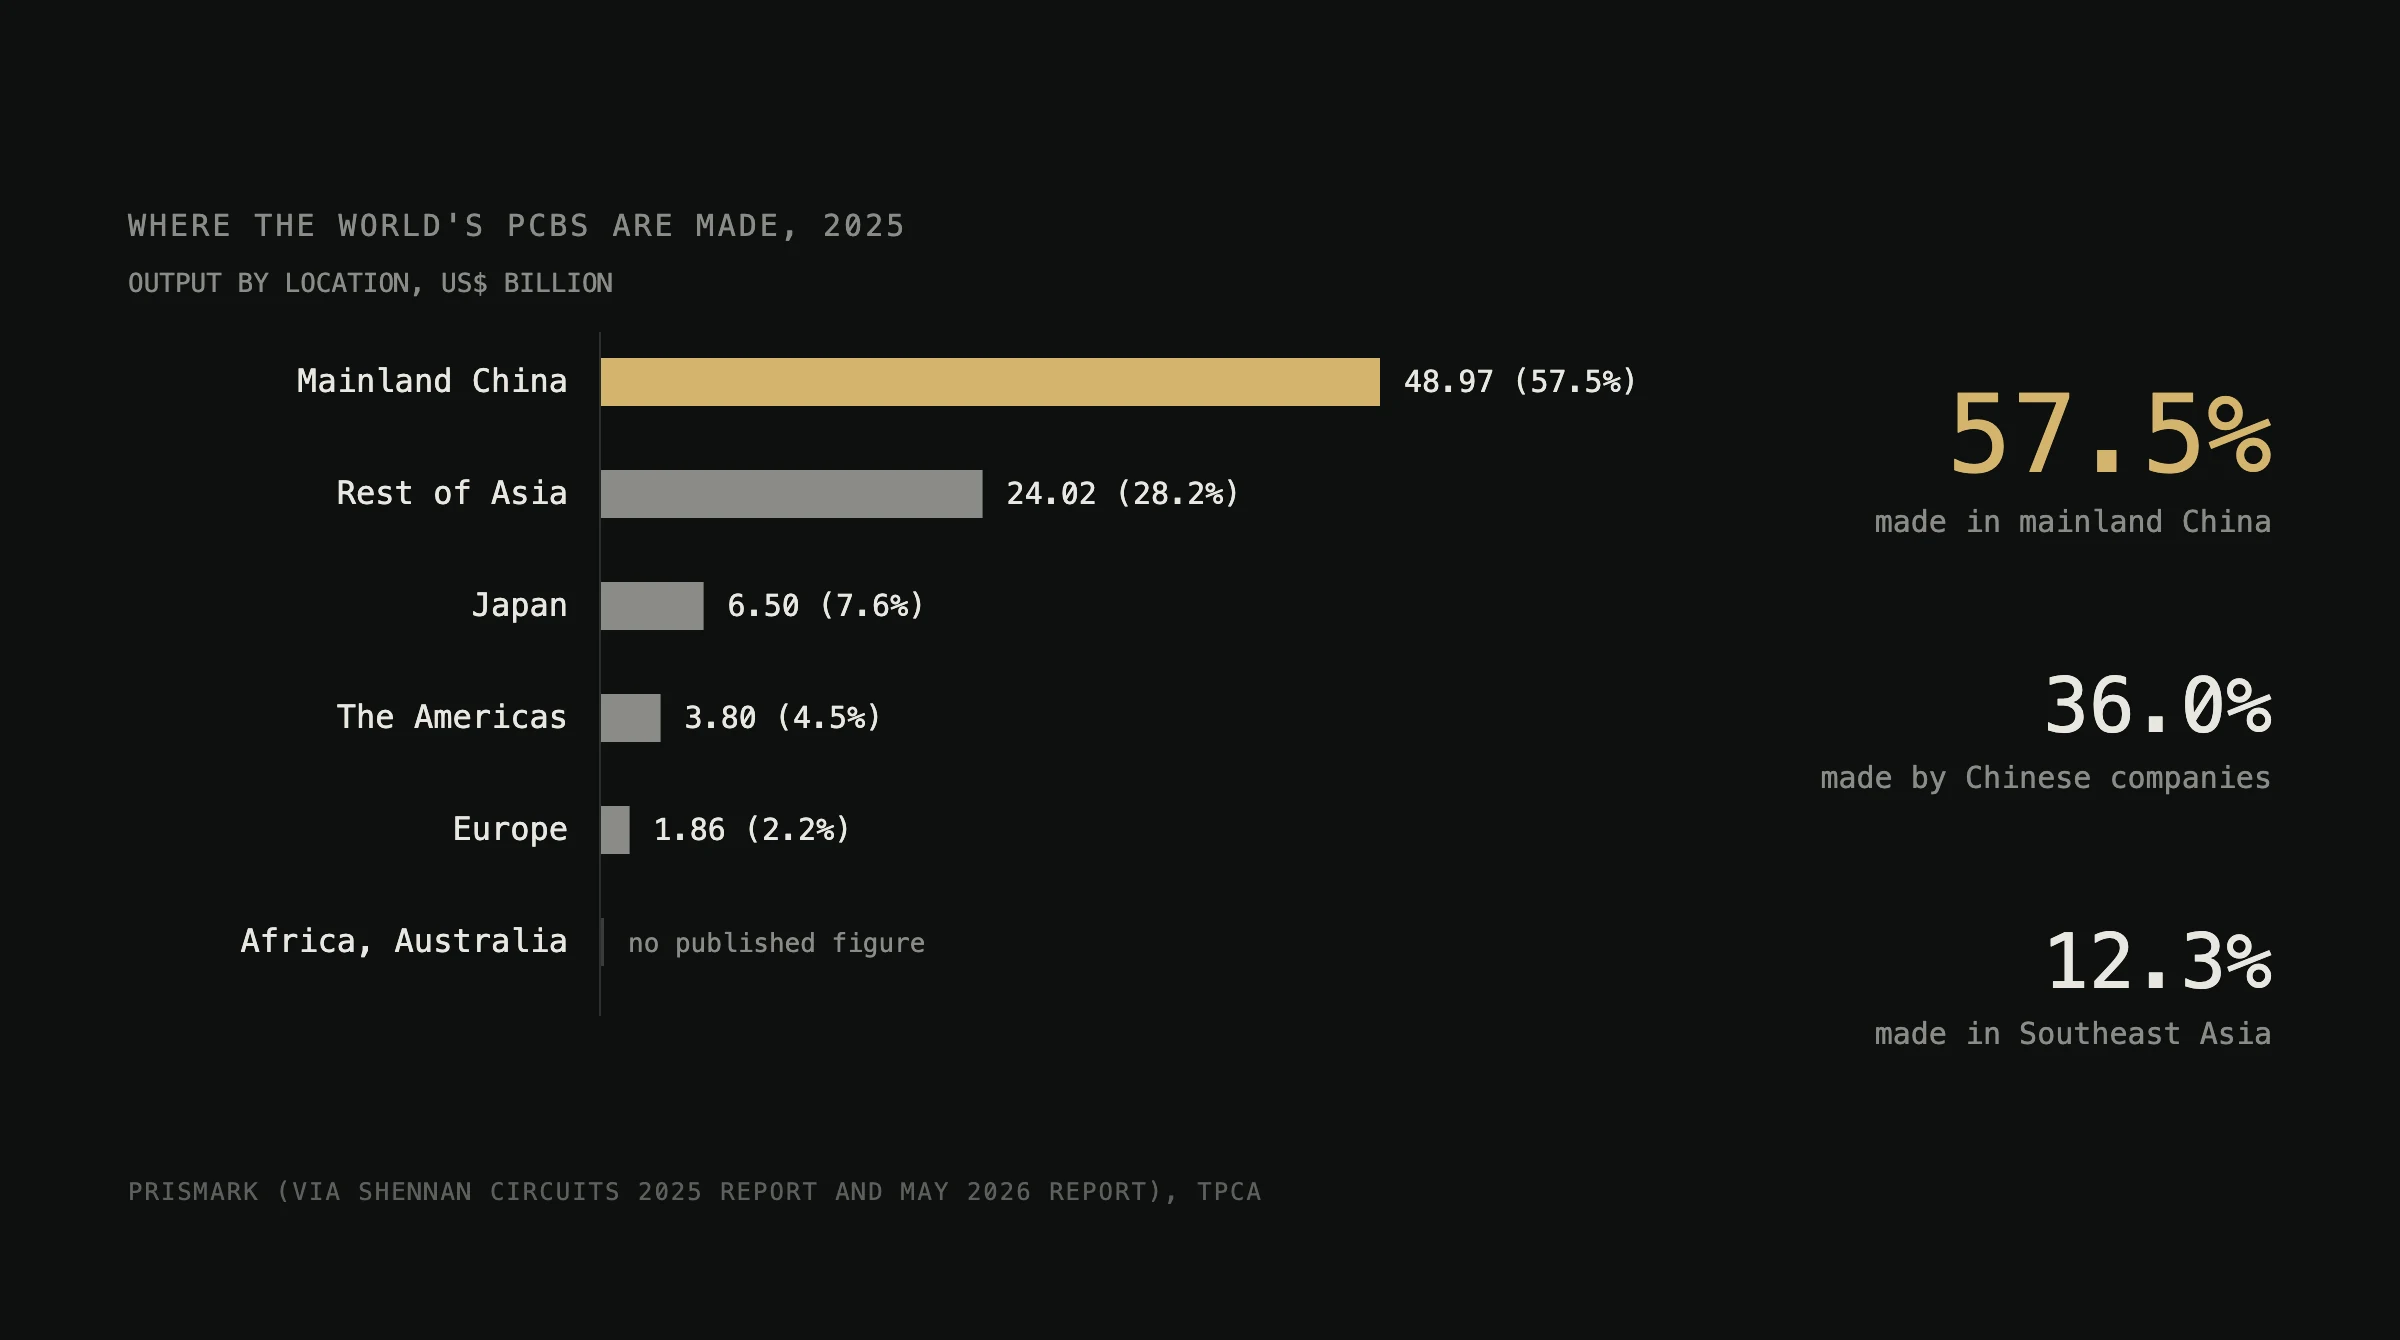
Prismark の集計によれば、2025 年に世界で生産されたプリント基板(ベア基板)は約 US$858 億で、2024 年を 16.7% 上回りました。[1] そのほぼすべてがアジアで生産されています。本レポートでは、中国本土から、基板の生産が数えるほどの工場に限られるアフリカとオーストラリアまで、世界の各地域がどれだけ生産しているか、どの企業が生産しているか、各地域が何を得意としているかを地域別に整理します。
要点
- Prismark は、2025 年の世界の基板市場を US$858 億とし、種類別で最も成長が速かったのは 29.4% 伸びた HDI 基板としています。[1] 2026 年には US$958 億、[2] 2030 年までに US$1,233 億に達すると予測しています。[3]
- 製造地別に数えると、2025 年に世界の基板の約 57.5% が中国本土で作られ、その他のアジアが 28.2%、日本が 7.6%、南北アメリカが 4.5%、欧州が 2.2% でした。[4]
- 企業の本拠地別に数えると、中国企業が 36.0%、台湾企業が 29.7%、日本企業が 11.0%、韓国企業が 10.0%、米国企業が 6.7%、欧州企業が 4.9% を生産しました。[1]
- 東南アジアは世界の基板の約 12.3% を生産していますが、そのほぼすべてが外資系の工場によるもので、現地資本のメーカーの比率は約 1% です。[5]
- アフリカとオーストラリアの生産額を公表している機関はありません。両地域の基板生産は、ケープタウンの ICAPE-TraX、チュニジアの FUBA、キャンベラ近郊の Lintek など、数えるほどの工場が担っています。[6][7][8]
2 つの数え方
基板の生産は 2 つの方法で数えられ、それぞれがまったく異なる分布を描きます。製造地で数えると、台湾企業の昆山工場で作られた基板は中国の生産になり、企業で数えると台湾の生産になります。台湾のメーカーは 2026 年第 1 四半期に生産の 63.7% を中国本土で行っており、[9] そのため製造地別の中国のシェアは、中国企業のシェアよりはるかに大きくなります。
合計値も集計主体によって異なります。2025 年について、Prismark は US$858 億、[1] 台湾プリント回路協会 (TPCA) と工業技術研究院 (ITRI) は US$923.6 億としており、[10] 韓国プリント回路協会 (KPCA) は 2024 年を KRW 117.55 兆、約 US$861.7 億としました。[11] 本レポートでは、各数値を集計主体とともに示し、異なる集計を混ぜて使うことはしません。
基板の製造地
Shennan Circuits の 2025 年年次報告書に掲載された Prismark の製造地別推計は、世界を 5 つの地域に分けています。[4]
| 地域 | 2025 年の生産額(10 億 US$) | 世界に占めるシェア | 2030 年予測(10 億 US$) | 2030 年までの年成長率 |
|---|---|---|---|---|
| 中国本土 | 48.97 | 57.5% | 68.54 | 7.0% |
| 日本と中国本土を除くアジア | 24.02 | 28.2% | 38.26 | 9.8% |
| 日本 | 6.50 | 7.6% | 9.47 | 7.8% |
| 南北アメリカ | 3.80 | 4.5% | 4.78 | 4.7% |
| 欧州 | 1.86 | 2.2% | 2.31 | 4.4% |
| 世界 | 85.15 | 100% | 123.35 | 7.7% |
シェアと世界の行は、地域別の数値から MPBxChange が算出したものです。台湾、韓国、東南アジア、インドを含む「日本と中国本土を除くアジア」は、年 9.8% と最も速い成長が見込まれています。[4]
基板を作っている企業
企業の本拠地別に数えた Prismark の 2025 年のシェアは次のとおりです。[1]
| 企業の本拠地 | 世界の生産に占めるシェア | 10 億 US$ |
|---|---|---|
| 中国本土 | 36.0% | 30.9 |
| 台湾 | 29.7% | 25.5 |
| 日本 | 11.0% | 9.4 |
| 韓国 | 10.0% | 8.6 |
| 米国 | 6.7% | 5.8 |
| 欧州 | 4.9% | 4.2 |
| 東南アジアとその他の地域 | 1.7% | 1.4 |
これらのシェアを構成する企業の順位は、世界のプリント基板メーカー売上ランキングで紹介しています。
アジア
中国本土
中国は世界の基板工場です。Prismark は、2000 年には 10% 未満だった中国の世界生産シェアが 2026 年までに約 60% に達すると見込んでおり、[3] Prismark の上位 100 社のうち 43 社が中国に本社を置いています。[1] 中国のメーカーは海外での工場建設を始めましたが、その動きはまだ小さく、台湾プリント回路協会の推計では、中国のメーカーがタイの工場で生産しているのは、その生産全体の約 1.7% です。[12]
台湾
台湾企業は、台湾、中国、その他の地域の工場を合わせて、2025 年に世界の基板とパッケージ基板の約 30% を生産しました。[1] 生産額は NT$9,152 億で 2024 年比 12% 増であり、[13] 2026 年第 1 四半期には、その 63.7% が中国本土、32.3% が台湾、4.0% が東南アジアで生産されました。[9] 台湾プリント回路協会は 6 月に 2026 年の生産額を NT$1 兆 532 億と予測し、[9] 9 月にはこれを、初めて NT$1 兆を超える NT$1 兆 1,365 億に引き上げました。[14] 世界最大の基板メーカーである Zhen Ding は台湾企業です。[1]
日本
日本電子回路工業会 (JPCA) が政府統計をまとめた資料によれば、日本の基板生産額は 2025 年に ¥6,106 億で 2024 年比 12.0% 増、2026 年 1 月から 7 月までは ¥4,518 億でした。[15] 日本で生産されたフレキシブル基板は ¥281 億にすぎませんが、[15] 日系メーカーが世界で生産する基板の約半分はフレキシブル基板であり、[12] その大半は海外で生産されていることになります。日本の強みはパッケージ基板にあり、Ibiden(イビデン)は AI 向けと高性能の IC パッケージ基板の生産能力に 3 年間で約 US$32 億を投じる計画です。[1] Mektec(日本メクトロン)は世界最大のフレキシブル基板メーカーです。[1]
韓国
韓国は 2024 年に KRW 12.64 兆の基板を生産して世界第 4 位となり、[11] その約 60% は IC パッケージ基板でした。[16] Samsung Electro-Mechanics はベトナムの工場でパッケージ基板の生産能力を拡大しており、[1] ISU Petasys は大邱と中国の湖南省で、データセンターのネットワーク機器と AI アクセラレーター向けの高多層板を製造しています。[1]
東南アジア
東南アジアは世界の基板の約 12.3% を生産していますが、現地資本の企業による生産は世界全体の約 1% にすぎず、この地域の成長は台湾、中国、日本、韓国、欧州、米国の企業が建設した工場によるものです。[5] 2025 年 5 月までの 2 年間に、US$100 億を超える基板の生産能力への投資がこの地域で決まりました。[17]
最大の拠点はタイで、2025 年の生産額は US$50.6 億と 22.4% 増加して世界の約 5.4% を占め、2026 年は US$60.9 億が見込まれています。[5] タイ投資委員会 (BOI) は、基板分野で US$98.5 億にのぼる 224 件の投資奨励申請を数えています。これは申請額であり、実際に投じられた資金ではありません。[18] ベトナムは 33.9% 増の US$41.5 億を生産し、2026 年は US$49 億が見込まれ、[5] マレーシアは US$20.9 億で、US$24.1 億が見込まれています。[5] オーストリアのメーカー AT&S は、マレーシアのクリムの工場を同社史上最大の投資と位置づけています。[19] Prismark の上位 100 社に入る域内企業は、タイの KCE と、工場が中国にあるシンガポールの Gul Technologies の 2 社だけです。[1]
インド
業界団体 ELCINA の推計によれば、インドの 2024 年から 2025 年にかけての会計年度の基板需要は約 Rs 35,000 crore(約 US$42 億)で、その 88% を主に中国、台湾、韓国、東南アジアからの輸入で賄いました。ELCINA は、インドには大規模な新工場が 10 から 12 か所必要だとしています。[20] 政府は 2025 年 10 月、Electronics Component Manufacturing Scheme(電子部品製造スキーム)の最初の案件を認可し、その中には多層板と HDI 基板の工場が含まれています。[21] AT&S は 1999 年からナンジャングードで基板を製造しています。[19]
欧州
欧州の 2025 年の基板生産額は約 US$18.6 億で、世界の 2.2% でした。[4] EIPC の会議で発表した Data4PCB も US$18.91 億とほぼ同じ数値を示しており、[22] 世界全体が 11% を超えて成長する中で、欧州の生産額はユーロ建てで 2.4% の増加にとどまったと報告しています。[23] 2025 年には 11 社が業界から撤退し、残るのは 168 社、182 工場となりました。[23] ドイツの基板売上高は 2022 年から 27% 超減少しています。[23]
欧州は得意分野を維持しています。防衛エレクトロニクス向けの欧州の基板の約 41% をフランスが、28% 超を英国が生産しており、医療機器向けの基板ではスイスとオーストリアの 2 か国で 70% 超を生産しています。[23] Prismark は、量産品の生産はアジアに残り、欧州と米国はいずれも航空宇宙・防衛、医療、産業、高性能コンピューティング向けの基板への集中をさらに強めると見ています。[1] 欧州最大のメーカーである AT&S は、主に欧州に供給するオーストリアの 2 工場と、インド、中国、マレーシアの 4 工場を持っています。[19] Schweizer Electronic はシュヴァルツヴァルト(黒い森)のシュランベルクに本社を置き、[24] イタリアの Somacis は 2025 年に買収によって 60.6% 成長し、2026 年には ACB のベルギーとフランスの工場を加えました。[1] Prismark の上位 100 社に入るスウェーデンのサプライヤー NCAB は、主にアジアのメーカーから基板を調達しています。[25]
南北アメリカ
南北アメリカの 2025 年の基板生産額は約 US$38.0 億で、世界の 4.5% でした。[4] 台湾プリント回路協会は、米国企業の生産額を US$40.1 億で世界第 5 位とし、2026 年には防衛とデータセンターの需要によって US$44 億を超えると見込んでいます。[26] Global Electronics Association が米国とカナダのメーカーを対象に行っている月次調査では、2026 年 8 月の BB レシオ(出荷額に対する受注額の比率)は 1.29 でした。[27]
Prismark は、米国市場では大手の軍需向けサプライヤーの比重がますます高まると見ています。[17] TTM Technologies は 2026 年 6 月、ニューヨーク州シラキュースにウルトラ HDI 基板とパッケージングの工場を開設しました。投資額は US$1 億 3,000 万で、うち US$3,000 万は米国戦争省 (Department of War) が拠出しています。[28] Summit Interconnect は、航空宇宙・防衛、コンピューティング、医療向けの基板を製造しています。[1] カナダでは、FTG Circuits がトロント、米国の 2 工場、中国の天津で、複雑な HDI 基板、RF 基板、フレキシブル基板を製造しています。[29] さらに南では、Circuitec がメキシコの片面から多層までの基板メーカーを名乗っており、[30] Micropress は 1986 年からサンパウロで基板を製造しています。[31]
アフリカ
アフリカの基板生産額を公表している機関はありません。Prismark の企業の本拠地別の集計では、東南アジアとその他の地域を合わせて世界の生産の 1.7% です。[1] アフリカの基板生産は少数の工場が担っています。ケープタウンの ICAPE-TraX は 1991 年に TRAX Interconnect として設立され、2021 年に ICAPE Group が買収した工場で、標準品で最大 16 層、試作品で最大 24 層の基板を製造しています。[6][32] Cirtech は 2014 年にケープタウンの基板工場を閉鎖しました。[33] チュニジアでは、OneTech Group 傘下の FUBA が、最大 20 層の多層板を含む基板を年間最大 450,000 平方メートル生産しており、車載基板メーカーの上位 30 社に入るとしています。[7] 同社は 2025 年 1 月、中国の Union Gain Electronics Technology と覚書を締結しました。[34]
オーストラリアとニュージーランド
オーストラリアとニュージーランドについても、生産額は公表されていません。キャンベラ近郊のクイーンビヤンにある Lintek はマイクロ波基板と高周波基板を製造しており、[8] 2017 年には防衛関連が事業の約 75% を占めていました。[35] クイーンズランド州ロートンの B.E.C. Manufacturing は、1992 年設立のオーストラリア資本の基板メーカーを名乗っています。[36] この地域の需要の多くは、アジアから基板を調達するサプライヤーが満たしています。主にアジアのメーカーから調達している NCAB は、[25] 2026 年 9 月、アデレードの IMP Electronics Solutions の買収で合意しました。[37]
買い手にとっての意味
量産品、AI サーバー向け基板、フレキシブル基板の大半は、中国本土と、台湾企業と中国企業の工場から供給されています。新たな生産能力は東南アジア、とりわけタイとベトナムに向かっています。パッケージ基板では日本と韓国が、防衛、航空宇宙、医療、短納期の案件では欧州と北米が先行しており、アフリカとオーストラリアには地元の産業と防衛を支える工場が少数あります。各地域の今月のニュースはプリント基板業界の動向:2026年10月に、タイの役割の詳細はタイの PCB 生産拠点の拡大にまとめています。
データと方法
本レポートは、Prismark の公表レポートと、Shennan Circuits の 2025 年年次報告書に掲載された同社の地域別推計、台湾プリント回路協会と ITRI、日本電子回路工業会が政府統計をまとめた資料、韓国の報道が伝えた韓国プリント回路協会の数値、EIPC の会議で発表された Data4PCB の欧州の数値、Global Electronics Association、タイ投資委員会、Press Trust of India が伝えた ELCINA の数値、各社のウェブサイトと開示資料に基づいており、いずれも 2026 年 10 月 16 日に参照しました。製造地別の 2025 年の地域別数値は、Prismark が 2025 年末に示した推計で、合計は US$851.5 億と、同社の確定値である US$858 億をわずかに下回ります。この表では、台湾、韓国、東南アジア、インドは区別されていません。異なる機関の数値はそれぞれ異なるものを数えているため、組み合わせていません。アフリカ、オーストラリア、ニュージーランドについては生産統計が見つからず、掲載した工場は、各社のウェブサイトまたは業界紙で確認できたものです。
出典
資料名と引用文は、出典の原文の言語のまま掲載しています。
- データ (2026). Global Leading PCB Companies – 2025 (Prismark Discovery Series). Prismark Partners LLC. 本文に戻る
- 報道 (2026). Iran war disrupts the circuit board supply chain, raises costs for tech firms. Reuters (via Yahoo Finance). 本文に戻る
- データ Prismark Research Featured in CNBC Report on Global PCB Supply Chains (What's New). Prismark Partners LLC. 本文に戻る
- データ (2026). 深南电路股份有限公司2025年年度报告摘要 (Shennan Circuits 2025 annual report summary). Shennan Circuits Co., Ltd.. 本文に戻る
- データ (2026). AI, Geopolitics Drive Southeast Asia's High-End PCB Ecosystem. TPCA (Taiwan Printed Circuit Association), published on I-Connect007. 本文に戻る
- 企業 (2023). Technical Capability Summary (8.2.1.1) – ICAPE-TraX factory, South Africa. ICAPE Group. 本文に戻る
- 企業 Printed Circuit Boards (PCB) – OneTech Group. OneTech Group (One Tech Holding). 本文に戻る
- 企業 Lintek (company website). Lintek Pty Ltd. 本文に戻る
- データ (2026). Taiwan Q1 2026 PCB Output Hits Record NT$245.6 Billion on AI Server Demand. TPCA (Taiwan Printed Circuit Association), published on I-Connect007. 本文に戻る
- データ (2026). AI Reshapes the Industry Landscape: Global PCB Output to $105.2 Billion in 2026, Up 13.9% YoY. TPCA (Taiwan Printed Circuit Association), published on I-Connect007. 本文に戻る
- 報道 (2025). 지난해 PCB 시장 규모 117조원…中 점유율 60% 압도적 1위. ZDNet Korea (reporting KPCA's 2024 Global PCB Production Report). 本文に戻る
- データ (2025). TPCA Analyzes New Competitive Landscape of PCB Manufacturing in China, Japan, and South Korea. TPCA (Taiwan Printed Circuit Association), published on I-Connect007. 本文に戻る
- データ (2026). TPCA Releases Taiwan PCB Industry Risk Governance Strategy. TPCA (Taiwan Printed Circuit Association), published on I-Connect007. 本文に戻る
- 報道 (2026). AI帶旺 台灣PCB產值全年有望首度破兆元. Central News Agency (CNA). 本文に戻る
- データ (2026). 電子回路基板生産動向 (JPCA statistics workbook kikai_toukei.xlsx). Japan Electronics Packaging and Circuits Association (JPCA), compiled from METI Current Production Statistics (経済産業省生産動態. 本文に戻る
- 報道 (2025). 中, 전세계 PCB 점유율 60% 이상 차지···한국은 첨단 패키징용 기판 강점. Sisa Journal-e (reporting KPCA). 本文に戻る
- データ (2025). Global Leading PCB Companies (Prismark Discovery Series, top 100 PCB companies 2024). Prismark Partners LLC. 本文に戻る
- 公的機関 (2026). Thailand Attracts $26.8 Billion Investment Surge in High-Tech Electronics as Chip Supply Chains Shift. Thailand Board of Investment (BOI) One Start One Stop Investment Center. 本文に戻る
- 企業 AT&S worldwide (company locations page). AT&S Austria Technologie & Systemtechnik AG. 本文に戻る
- 報道 (2025). India needs 10-12 new big PCB units with Rs 20K cr investment to cut reliance on imports Elcina. PTI, published by The Week (reporting an ELCINA report). 本文に戻る
- 報道 (2025). MeitY Approves Seven Electronics Manufacturing Projects Worth ₹5,532 Crore. News On AIR (All India Radio). 本文に戻る
- 報道 (2026). EIPC Winter Conference 2026 Review: The Keynote Sessions. I-Connect007 (reporting Dieter Weiss, in4ma/Data4PCB, at the EIPC Winter Conference). 本文に戻る
- 報道 (2026). European PCB revenues rise 2.4% as industry shrinks. Evertiq (reporting Data4PCB data). 本文に戻る
- 企業 Schweizer Electronic AG website (English home page). Schweizer Electronic AG. 本文に戻る
- 企業 NCAB in short. NCAB Group AB (investor relations). 本文に戻る
- データ (2026). Taiwan to showcase high-end packaging at APEX EXPO 2026. TVBS News (reporting TPCA and ITRI data). 本文に戻る
- データ (2026). North American PCB Shipments Jump 23.5% in August, Extending Strong 2026 Growth. Global Electronics Association (formerly IPC). 本文に戻る
- 企業 (2026). TTM Technologies Opens Ultra-HDI Manufacturing Facility in Syracuse, NY, Advancing America's Defense Electronics Industrial Base. TTM Technologies, Inc. (GlobeNewswire release). 本文に戻る
- 企業 About FTG Circuits. Firan Technology Group Corporation. 本文に戻る
- 企業 Circuitec (company website, English). Circuitec, S. de R.L. de C.V.. 本文に戻る
- 企業 Micropress (company website). Micropress S/A. 本文に戻る
- 報道 (2021). ICAPE Group enters SA market with acquisition of TRAX. Dataweek (Technews Publishing). 本文に戻る
- 報道 (2014). Cirtech to Liquidate S. Africa PCB Assets. PCD&F / Printed Circuit Design & Fab. 本文に戻る
- 報道 (2025). FUBA, filiale de One Tech Holding signe un protocole d’accord avec la société chinoise Union Gain Electronics Technology. Tunisie Numérique. 本文に戻る
- 報道 (2017). Defence positions Lintek for growth. Australian Defence Magazine. 本文に戻る
- 企業 B.E.C. Manufacturing (company website). B.E.C. Manufacturing Pty Ltd. 本文に戻る
- 企業 (2026). NCAB acquires IMP Electronics Solutions in Australia. NCAB Group. 本文に戻る
引用方法: MPBxChange (2026). 世界のプリント基板産業を地域別に見る:アジア、欧州、南北アメリカ、アフリカ、オーストラリア. MPBxChange 調査レポート. https://www.mpbxchange.com/ja/research/world-pcb-industry-by-region