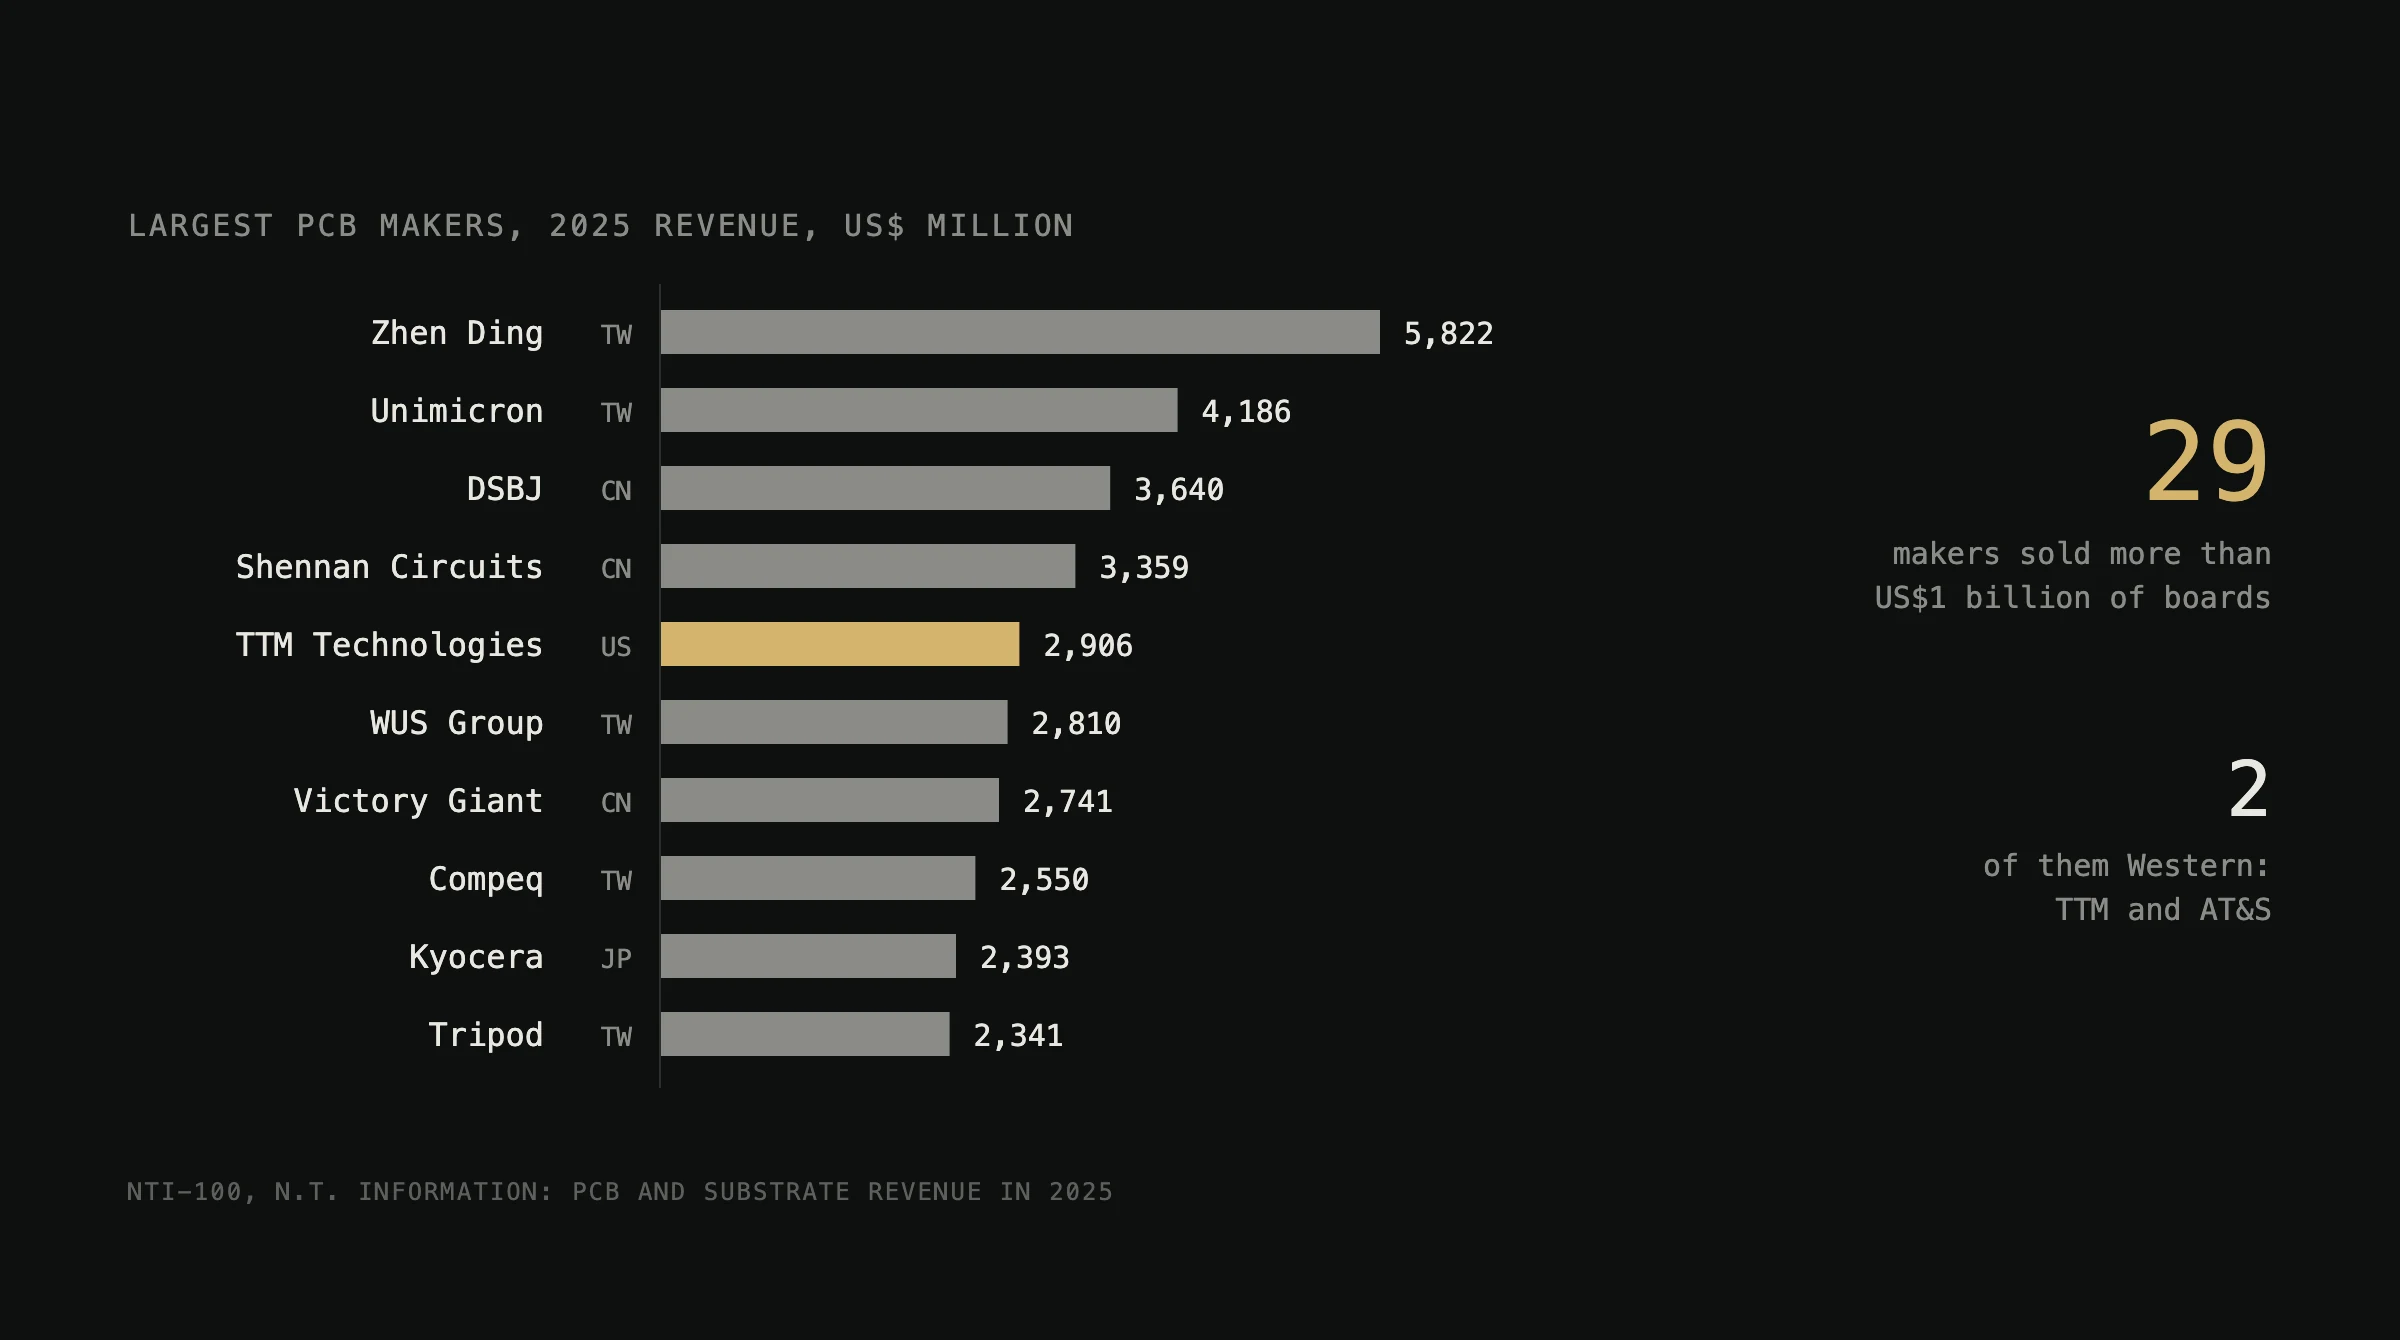
2025 年にプリント基板の売上高が US$10 億を超えた企業は 29 社あり、そのうち欧米企業は TTM Technologies と AT&S の 2 社だけです。[1] 本レポートでは、N.T. Information の Hayao Nakahara 博士がまとめる業界の年次ランキング NTI-100 に基づいて、2025 年の売上高で上位 20 社の基板メーカーを示し、各社がどこで基板を製造しているかを整理します。生産は本国で行われるほか、東南アジア、インド、欧州、北米にも広がりつつあります。
要点
- 2025 年の基板メーカーの上位 2 社は、いずれも台湾の Zhen Ding Technology(US$58.2 億)と Unimicron(US$41.9 億)でした。[1] Prismark の別のランキングでも、上位 2 社は同じです。[2]
- 上位 20 社のうち、7 社が台湾、5 社が中国本土または香港、4 社が日本、2 社が韓国、1 社が米国、1 社がオーストリアの企業です。[1]
- 最も高い成長は AI サーバー向け基板によってもたらされ、売上高は Victory Giant が 79.8%、Gold Circuit が 54.0%、WUS が 43.7% 増加しました。[1]
- 各社の報告書とウェブサイトによれば、20 社のうち 11 社がタイで基板を製造しているか、製造のための工場を建設中であり、ベトナムでは 7 社が同様です。
- 20 社が公表している工場一覧には、アフリカまたはオーストラリアで基板を製造している工場はありません。
2025 年のプリント基板メーカー上位 20 社
NTI-100 は、プリント基板とパッケージ基板の売上高を 2025 年の為替レートで米ドルに換算して集計しており、2024 年の数値も同じレートで再計算しています。[1] 2025 年版には、基板の売上高が US$1 億以上の企業 168 社が掲載されています。[1]
| 順位 | 企業 | 本拠地 | 2025 年の売上高(百万 US$) | 2024 年比 |
|---|---|---|---|---|
| 1 | Zhen Ding Technology | 台湾 | 5,822 | +6.2% |
| 2 | Unimicron | 台湾 | 4,186 | +13.8% |
| 3 | DSBJ (Dongshan Precision) | 中国 | 3,640 | +3.4% |
| 4 | Shennan Circuits | 中国 | 3,359 | +32.1% |
| 5 | TTM Technologies | 米国 | 2,906 | +19.8% |
| 6 | WUS Group | 台湾と中国 | 2,810 | +43.7% |
| 7 | Victory Giant Technology | 中国 | 2,741 | +79.8% |
| 8 | Compeq | 台湾 | 2,550 | +4.9% |
| 9 | Kyocera(京セラ) | 日本 | 2,393 | +23.3% |
| 10 | Tripod Technology | 台湾 | 2,341 | +11.5% |
| 11 | Mektec(日本メクトロン) | 日本 | 2,235 | -9.6% |
| 12 | Kinwong | 中国 | 2,175 | +20.9% |
| 13 | AT&S | オーストリア | 2,042 | +12.6% |
| 14 | Gold Circuit Electronics | 台湾 | 1,905 | +54.0% |
| 15 | HannStar Board | 台湾 | 1,825 | +37.5% |
| 16 | Kingboard PCB | 香港(中国) | 1,733 | +10.5% |
| 17 | Ibiden(イビデン) | 日本 | 1,626 | +23.7% |
| 18 | Samsung Electro-Mechanics | 韓国 | 1,619 | +13.1% |
| 19 | Meiko Electronics(メイコー) | 日本 | 1,608 | +15.2% |
| 20 | Young Poong Group | 韓国 | 1,461 | -0.5% |
21 位から 30 位は、Shengyi Electronics、Nanya PCB、BH Flex、Kinsus、AKM Meadville、LG Innotek、Suntak、Hongxin Electronics、Shenzhen Fast Print、Simmtech です。[1]
成長の源泉
増収の大部分は、AI サーバーとネットワーク機器向けの基板とパッケージ基板によるものです。Victory Giant は 2025 年にタイ、ベトナム、マレーシアの生産ラインに投資し、[3] 恵州での新工場に少なくとも US$4 億 4,400 万を投じる計画です。[4] 14 位の Gold Circuit Electronics はサーバー基板を主力製品とし、ネットワーク機器向け基板が売上高の約 5 分の 1 を占めています。[5] Shennan Circuits の基板売上高は AI コンピューティングと車載の需要により 36.8% 増加し、[6] TTM ではデータセンターのコンピューティングとネットワークの市場が 2025 年第 4 四半期に売上高の 36% に達しました。[7]
20 社のうち 2 社は減収でした。フレキシブル基板を製造する Mektec は、電池用途の伸びが鈍化したことで車載向けの販売が減少し、[8] Young Poong Group の売上高は横ばいでした。業界全体については、N.T. Information は、主にパッケージ基板への投資によって 2026 年の世界の基板生産額が US$1,350 億に達すると予想しています。[1]
各社の本拠地
20 社のうち、台湾が 7 社(Zhen Ding、Unimicron、WUS、Compeq、Tripod、Gold Circuit、HannStar Board)、中国本土と香港が 5 社(DSBJ、Shennan、Victory Giant、Kinwong、Kingboard PCB)、日本が 4 社(Kyocera、Mektec、Ibiden、Meiko)、韓国が 2 社(Samsung Electro-Mechanics と Young Poong Group)、米国とオーストリアが 1 社ずつ(TTM と AT&S)です。[1] 国籍と生産地は一致しません。表中の台湾企業と日本企業の多くは中国本土でも基板を製造しており、N.T. Information は、2025 年に中国で製造された基板を約 US$695 億と推計しています。[1] 欧州資本のメーカーの生産でさえ、その多くはアジアで行われています。N.T. Information によれば、その大部分は AT&S によるもので、主に中国で生産されており、マレーシアでの生産も増えています。[1]
生産拠点
東南アジア
タイは、新たな生産地として最も多く選ばれる国になりました。Zhen Ding のプラチンブリ工場は顧客認定を終え、量産に入りました。[9] Unimicron はチャチューンサオのバーンパコンに、[10] DSBJ 傘下の Multek はチョンブリのロジャナ工業団地ノンヤイに工場を持ち、[11] Shennan Circuits は 2025 年下半期にタイ工場で生産を開始しました。[6] WUS のタイのデータ通信向け工場は、2026 年第 1 四半期に稼働率が 90% を超えました。[12] Victory Giant は旧 APCB 工場を同工場の台湾の親会社から買収して改修し、[1] Compeq はサムットプラカーンのバーンボーに高多層板と HDI 基板の工場を持ち、[13] Kinwong はタイ工場が 2026 年中に生産を始めると見込んでいました。[14] Gold Circuit の第 1 期は 2025 年下半期に量産を開始し、第 2 期は 2027 年第 4 四半期に予定されています。[5] Mektec はアユタヤのバンパインでフレキシブル基板を製造しており、[15] Kingboard のアユタヤのプロジェクトは、第 1 期の生産能力が月 600,000 平方フィートで、2027 年に稼働する予定です。[16]
ベトナムには、Victory Giant、[3] ビエンホアの Tripod、[17] フンイエンの Mektec、[15] 2026 年 4 月に新工場のための子会社をさらに設立した Meiko、[18] パッケージ基板設備に 2.51 兆 won を追加投資しているタイグエンの Samsung Electro-Mechanics、[19][20] Young Poong Group の Korea Circuit Vina と Interflex Vina があります。[21] Kingboard のバクニン工場は、2026 年第 3 四半期に第 1 期の稼働を始める予定でした。[16] マレーシアにはペナンの TTM、[22] クリムの AT&S、[23] 建設中の Victory Giant のラインがあり、[3] HannStar のグループはマレーシアとシンガポールにプローブカードとスイッチ製品の工場を持っています。[24] Ibiden はフィリピンに工場を持っています。[25]
南アジア
Zhen Ding はインドに工場を新設し、[9] AT&S はナンジャングードで基板を製造しています。[23]
欧州
AT&S はオーストリアのレオーベンとフェーリングで基板を製造しており、レオーベンの新工場は 2026 年初めの成長に大きく寄与しました。[23][26] Unimicron はドイツのゲルデルンに旧 Ruwel の工場を所有し、[10][1] Mektec はチェコとハンガリーに工場を持っています。[15] TTM は 2026 年、ハノーファーの ILFA とスイスの Swiss Technology Group という欧州企業 2 社の買収で合意し、[27] N.T. Information は両社の買収が完了したと報告しています。一方 AT&S は、韓国の工場をイタリアの Somacis に売却しました。[1]
南北アメリカ
公表されている工場一覧では、20 社のうち北米に基板工場を持つのは TTM だけで、その工場はニューヨーク州イーストシラキュースからカナダのトロントにまで及びます。[22] 20 社が公表している工場一覧には、メキシコまたは南米の工場は見当たりません。
アフリカとオーストラリア
20 社のいずれも、アフリカまたはオーストラリアの基板工場を掲載していません。これらの市場向けの基板は、アジア、欧州、北米の工場から供給されています。
ランキングの読み方
NTI-100 の数値は、各社の決算書に記載された売上高の合計ではありません。20 社の中には、より大きな事業体の一部門である企業がいくつかあります。Samsung Electro-Mechanics が報告した 2025 年の売上高は合計 KRW 11.31 兆で、コンデンサとカメラモジュールの事業も含み、[28] DSBJ の RMB 401 億には光モジュールと精密部品が含まれ、[29] Kyocera の ¥2.07 兆は基板をはるかに超える事業を対象としています。[30] ランキングは基板事業だけを単一の通貨で集計しています。Prismark は数値がやや異なる独自のランキングを公表しており、たとえば Zhen Ding は US$58.69 億、Unimicron は US$42.25 億です。[2] グループはまとめて集計されており、WUS は台湾と中国の会社を、Young Poong Group は傘下の複数の基板メーカーを含みます。[1]
これらの企業の多くについて、今月の業績はプリント基板業界の動向:2026年10月に、国ごとの業界の状況は世界のプリント基板産業を地域別に見るにまとめています。
データと方法
ランキングは、N.T. Information による 2025 年売上高の NTI-100 で、Printed Circuit Engineering Association が PCD&F の 2026 年 10 月号に掲載し、2026 年 9 月 27 日に公開したものです。数値は、同ランキングの世界最大の基板メーカーの表に掲載されたものです。工場の所在地と企業に関する事実は、年次報告書、証券取引所への開示資料、決算発表、各社のウェブサイトに基づいており、いずれも 2026 年 10 月 16 日に参照しました。これらの資料に基づく金額は、それぞれの資料の通貨で示しています。本レポートでは、各社の資料またはランキングが名前を挙げている工場を数えています。一覧に見当たらない所在地は「見つからなかった」と記載しており、存在しないことの証明ではありません。
出典
資料名と引用文は、出典の原文の言語のまま掲載しています。
- データ Hayao Nakahara, N.T. Information (2026). 2025 World's Largest PCB Fabricators (NTI-100). PCD&F, Printed Circuit Engineering Association, October 2026. 本文に戻る
- 報道 (2026). Prismark 2025 ranking of PCB makers, as reported. TechNews (Taiwan). 本文に戻る
- 企業 (2026). 2025 annual report. Victory Giant Technology. 本文に戻る
- 報道 (2026). Industry news, September 2026 issue. PCD&F, Printed Circuit Engineering Association. 本文に戻る
- 企業 (2026). 2025 annual report. Gold Circuit Electronics. 本文に戻る
- 企業 (2026). 2025 annual report. Shennan Circuits. 本文に戻る
- 企業 (2026). Fourth quarter and fiscal year 2025 results. TTM Technologies. 本文に戻る
- 企業 (2026). Results for the year ended 31 March 2026. NOK Corporation. 本文に戻る
- 企業 (2026). 2025 annual report. Zhen Ding Technology Holding. 本文に戻る
- 企業 Global locations. Unimicron Technology. 本文に戻る
- 企業 Thailand expansion. Multek (DSBJ). 本文に戻る
- 企業 (2026). 2025 annual report. WUS Printed Circuit (Kunshan). 本文に戻る
- 企業 Thailand plant. Compeq Manufacturing. 本文に戻る
- 企業 (2026). 2025 annual report. Kinwong Electronic. 本文に戻る
- 企業 Group companies. MEKTEC (NOK Group). 本文に戻る
- 企業 (2026). Annual results 2025. Kingboard Holdings. 本文に戻る
- 企業 (2026). 2025 annual report. Tripod Technology. 本文に戻る
- 企業 (2026). Results for the year ended 31 March 2026. Meiko Electronics. 本文に戻る
- 企業 Global locations. Samsung Electro-Mechanics. 本文に戻る
- 報道 (2026). Samsung Electro-Mechanics to Invest 6.78 Trillion Won in AI Chip Package Substrates. The Elec. 本文に戻る
- 企業 (2026). 2025 business report (DART filing). Korea Circuit. 本文に戻る
- 企業 Global locations. TTM Technologies. 本文に戻る
- 企業 AT&S worldwide. AT&S. 本文に戻る
- 企業 (2026). 2025 annual report. HannStar Board. 本文に戻る
- 企業 (2026). Consolidated financial results, fiscal 2025. Ibiden. 本文に戻る
- 企業 (2026). Results for the financial year 2025/26. AT&S. 本文に戻る
- 企業 (2026). Form 8-K, European acquisitions. TTM Technologies (SEC filing). 本文に戻る
- 企業 (2026). 2025 results. Samsung Electro-Mechanics. 本文に戻る
- 企業 (2026). 2025 annual report. Suzhou Dongshan Precision Manufacturing. 本文に戻る
- 企業 (2026). Fiscal 2026 financial results. Kyocera. 本文に戻る
引用方法: MPBxChange (2026). 世界のプリント基板メーカー売上ランキング:2025年の上位20社と生産拠点. MPBxChange 調査レポート. https://www.mpbxchange.com/ja/research/largest-pcb-companies-world-2025-ranking