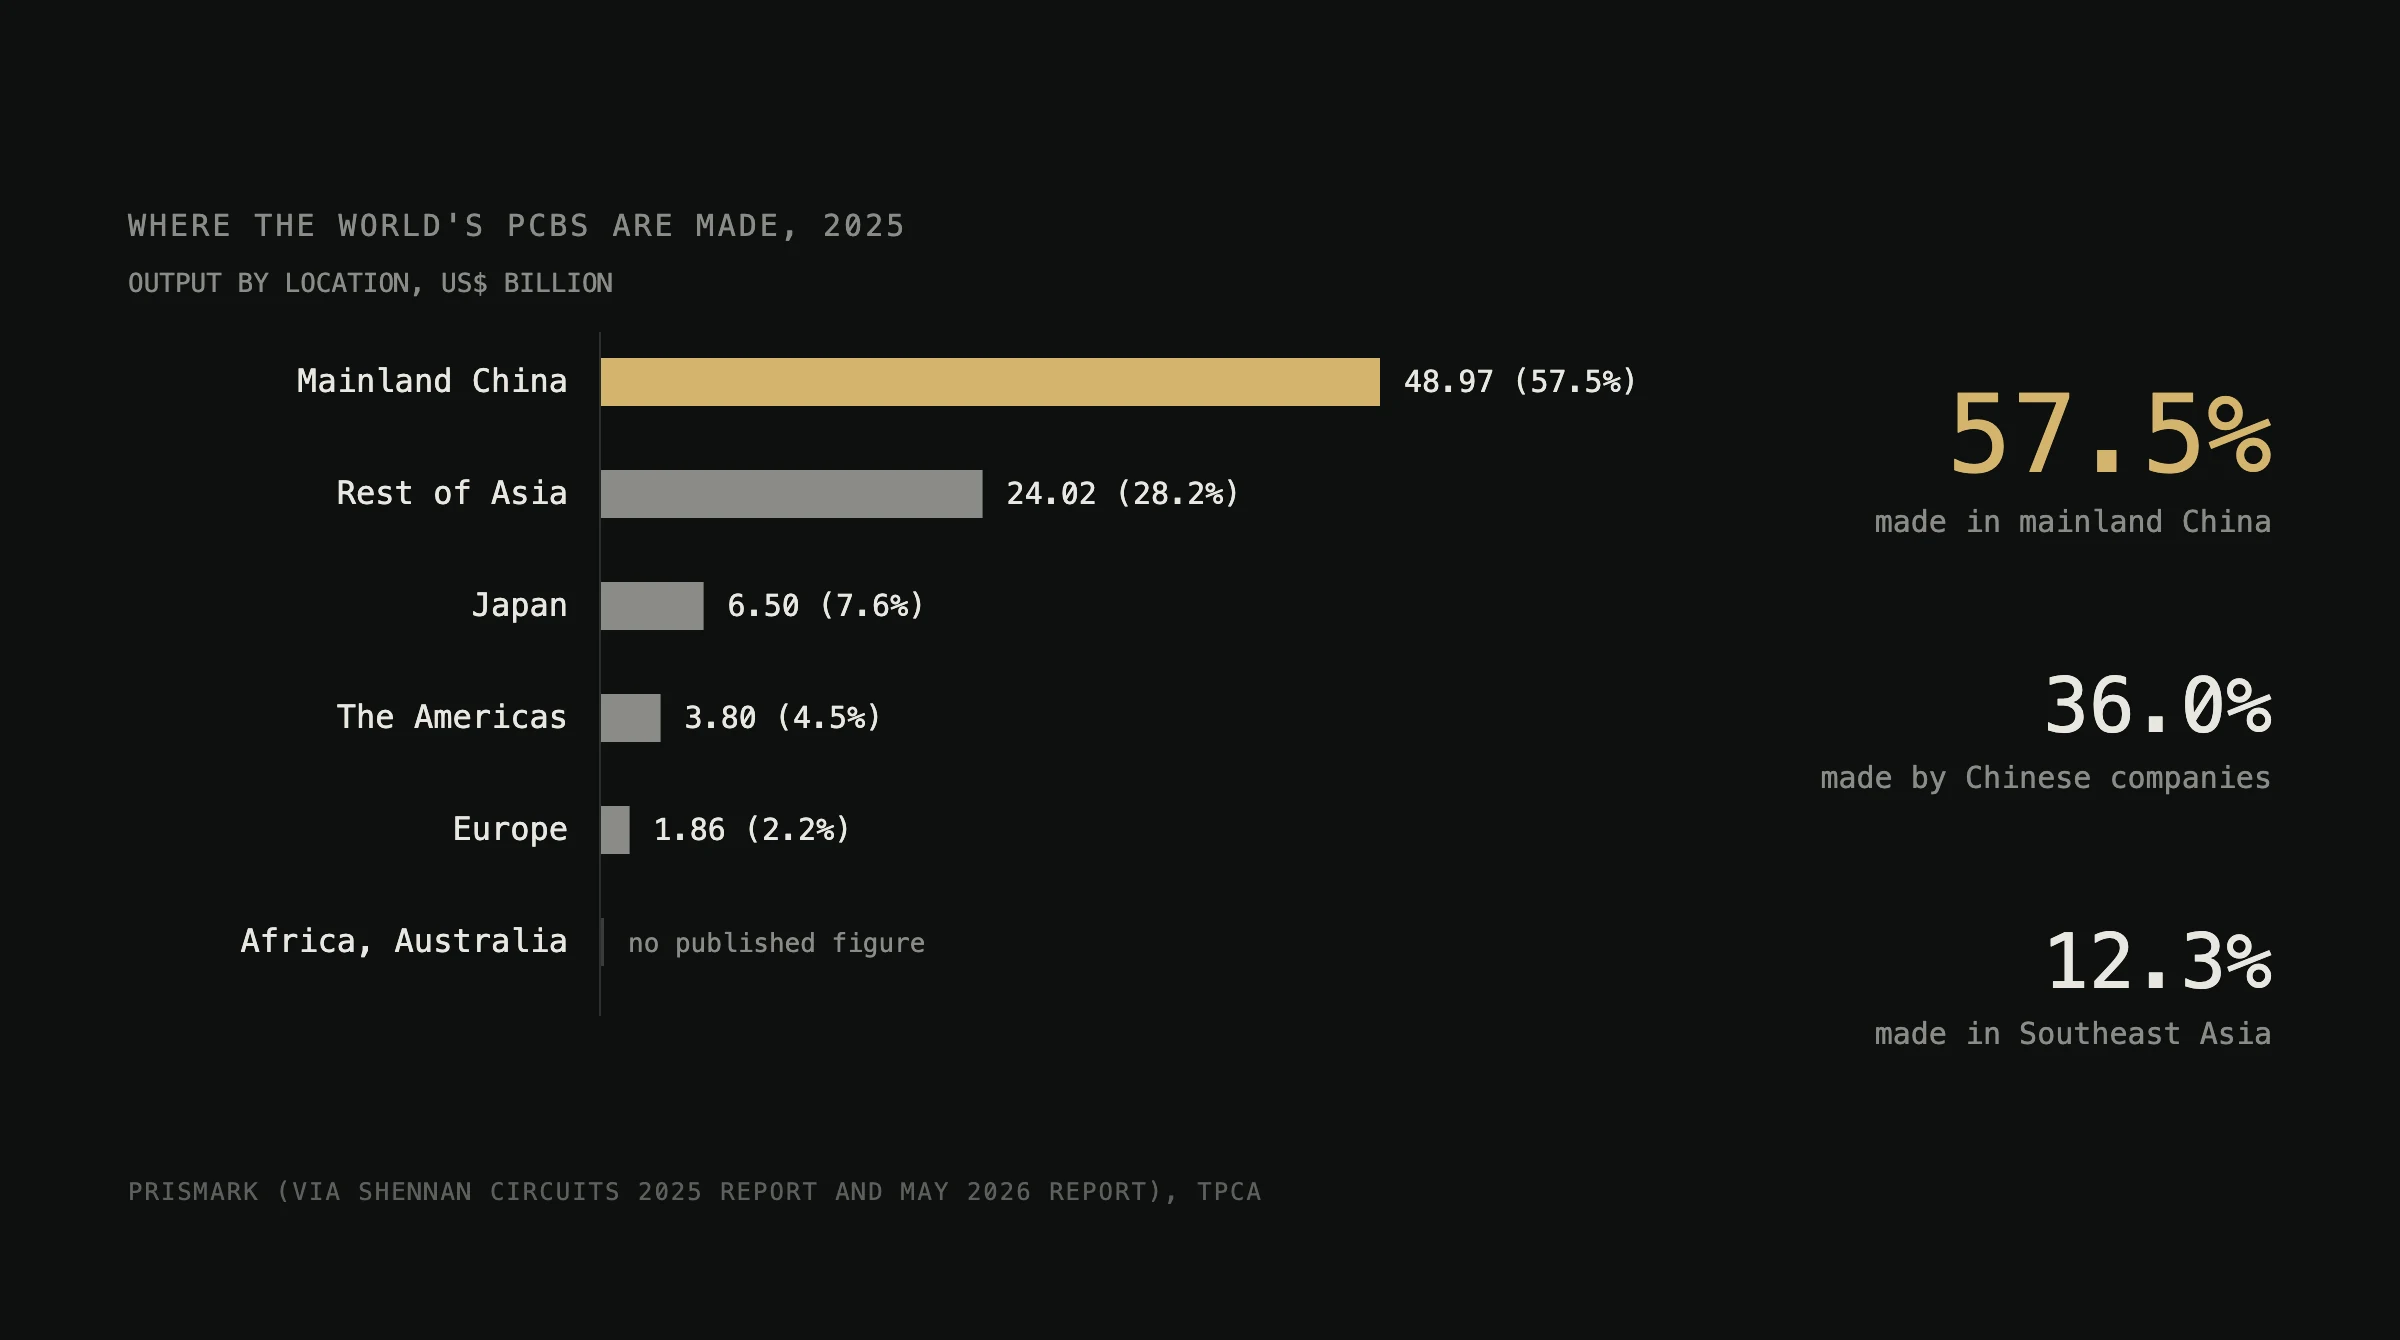
Prismark 집계에 따르면 2025년 세계 베어 인쇄회로기판(PCB) 생산액은 약 US$858억으로 2024년보다 16.7% 증가했습니다.[1] 그 거의 전부가 아시아에서 생산되었습니다. 이 보고서는 중국 본토부터, 기판 생산이 몇몇 공장에 그치는 아프리카와 호주까지 지역별로 생산 규모와 생산 기업, 특화 분야를 정리합니다.
핵심 요약
- Prismark는 2025년 세계 기판 시장을 US$858억으로 추정하며, 기판 종류 중에서는 HDI 기판이 29.4%로 가장 빠르게 성장했습니다.[1] 2026년에는 US$958억,[2] 2030년에는 US$1,233억을 전망합니다.[3]
- 생산지 기준으로 2025년 세계 기판의 약 57.5%를 중국 본토가, 28.2%를 기타 아시아가, 7.6%를 일본이, 4.5%를 미주가, 2.2%를 유럽이 생산했습니다.[4]
- 기업 본사 기준으로는 중국 기업이 36.0%, 대만 기업이 29.7%, 일본 기업이 11.0%, 한국 기업이 10.0%, 미국 기업이 6.7%, 유럽 기업이 4.9%를 생산했습니다.[1]
- 동남아시아는 세계 기판의 약 12.3%를 생산하며, 그 거의 전부가 외국계 공장에서 나옵니다. 현지 기업의 몫은 세계 생산의 약 1%입니다.[5]
- 아프리카와 호주의 생산액을 발표하는 기관은 없습니다. 이 지역의 기판 생산은 케이프타운의 ICAPE-TraX, 튀니지의 FUBA, 캔버라 인근의 Lintek 등 몇몇 공장에 의존합니다.[6][7][8]
두 가지 집계 방식
기판 생산은 두 가지 방식으로 집계되며, 어느 방식을 쓰느냐에 따라 지도가 크게 달라집니다. 생산지 기준으로 보면 대만 기업이 쿤산 공장에서 만든 기판은 중국의 생산이 되고, 기업 기준으로 보면 대만의 생산이 됩니다. 대만 제조업체들은 2026년 1분기 생산의 63.7%를 중국 본토에서 만들었으며,[9] 이 때문에 생산지 기준 중국의 비중은 중국 기업의 비중보다 훨씬 큽니다.
집계 기관에 따라 합계도 다릅니다. Prismark는 2025년 생산액을 US$858억으로,[1] 대만인쇄회로협회(TPCA)와 대만 공업기술연구원(ITRI)은 US$923억 6,000만으로 집계하며,[10] 한국 PCB 및 반도체패키징 산업협회(KPCA)는 2024년 생산액을 KRW 117조 5,500억, 약 US$861억 7,000만으로 집계했습니다.[11] 이 보고서는 각 수치를 집계 기관과 함께 제시하며 서로 섞지 않습니다.
기판을 만드는 곳
Shennan Circuits의 2025년 연차보고서에 실린 Prismark의 생산지별 추정치는 세계를 다섯 지역으로 나눕니다.[4]
| 지역 | 2025년 생산액(10억 US$) | 세계 비중 | 2030년 전망(10억 US$) | 2030년까지 연평균 성장률 |
|---|---|---|---|---|
| 중국 본토 | 48.97 | 57.5% | 68.54 | 7.0% |
| 일본과 중국 본토를 제외한 아시아 | 24.02 | 28.2% | 38.26 | 9.8% |
| 일본 | 6.50 | 7.6% | 9.47 | 7.8% |
| 미주 | 3.80 | 4.5% | 4.78 | 4.7% |
| 유럽 | 1.86 | 2.2% | 2.31 | 4.4% |
| 세계 | 85.15 | 100% | 123.35 | 7.7% |
비중과 세계 행은 MPBxChange가 지역별 수치로 계산한 값입니다. 대만, 한국, 동남아시아, 인도를 포함하는 '일본과 중국 본토를 제외한 아시아'는 연 9.8%로 가장 빠르게 성장할 것으로 예상됩니다.[4]
기판을 만드는 기업
기업 본사 소재지 기준으로 본 Prismark의 2025년 비중은 다음과 같습니다.[1]
| 기업 본사 소재지 | 세계 생산 비중 | 10억 US$ |
|---|---|---|
| 중국 본토 | 36.0% | 30.9 |
| 대만 | 29.7% | 25.5 |
| 일본 | 11.0% | 9.4 |
| 한국 | 10.0% | 8.6 |
| 미국 | 6.7% | 5.8 |
| 유럽 | 4.9% | 4.2 |
| 동남아시아 및 기타 지역 | 1.7% | 1.4 |
이 비중을 이루는 기업들의 순위는 세계 최대 PCB 기업 순위에 정리되어 있습니다.
아시아
중국 본토
중국은 세계의 기판 공장입니다. Prismark는 2000년 10% 미만이던 중국의 세계 생산 비중이 2026년까지 약 60%에 이를 것으로 예상하며,[3] Prismark 상위 100대 기판 제조업체 가운데 43곳이 중국에 본사를 두고 있습니다.[1] 중국 제조업체들은 해외에 공장을 짓기 시작했지만 그 규모는 아직 작습니다. 대만인쇄회로협회는 이들의 태국 공장 생산액이 전체 생산액의 약 1.7%라고 추정합니다.[12]
대만
대만 기업들은 대만, 중국, 기타 지역의 공장을 합해 2025년 세계 기판과 패키지 기판의 약 30%를 생산했습니다.[1] 생산액은 NT$9,152억으로 2024년보다 12% 증가했으며,[13] 2026년 1분기에는 생산의 63.7%를 중국 본토에서, 32.3%를 대만에서, 4.0%를 동남아시아에서 만들었습니다.[9] 대만인쇄회로협회는 6월에 2026년 생산액을 NT$1조 532억으로 전망했고,[9] 9월에는 이를 NT$1조 1,365억으로 올려 잡았습니다. 2026년은 생산액이 처음으로 NT$1조를 넘는 해가 됩니다.[14] 세계 최대 기판 제조업체인 Zhen Ding은 대만 기업입니다.[1]
일본
일본전자회로공업회(JPCA)가 정리한 정부 통계에 따르면 일본은 2025년 ¥6,106억 규모의 기판을 생산해 2024년보다 12.0% 늘었고, 2026년 1월부터 7월까지는 ¥4,518억 규모를 생산했습니다.[15] 일본에서 생산된 연성 기판은 ¥281억에 그쳤지만,[15] 일본계 제조업체가 세계에서 생산하는 기판의 약 절반이 연성 기판이므로,[12] 그 대부분은 해외에서 생산되는 셈입니다. 일본의 강점은 패키지 기판입니다. Ibiden은 3년 동안 약 US$32억을 AI용 및 고성능 IC 기판 생산능력에 투자할 계획입니다.[1] Mektec은 세계 최대의 연성 기판 제조업체입니다.[1]
한국
한국은 2024년 KRW 12조 6,400억 규모의 기판을 생산해 세계 4위를 기록했으며,[11] 그 약 60%가 IC 기판이었습니다.[16] Samsung Electro-Mechanics(삼성전기)는 베트남 공장의 패키지 기판 생산능력을 확대하고 있고,[1] ISU Petasys(이수페타시스)는 대구와 중국 후난성에서 데이터센터 네트워크 및 AI 가속기용 고다층 기판을 생산합니다.[1]
동남아시아
동남아시아는 세계 기판의 약 12.3%를 생산하지만, 현지 기업의 몫은 세계 생산의 약 1%에 불과합니다. 이 지역의 성장은 대만, 중국, 일본, 한국, 유럽, 미국 기업이 지은 공장에서 나옵니다.[5] 2025년 5월까지의 2년 동안 이 지역에 확정된 기판 생산능력 투자는 US$100억을 넘습니다.[17]
최대 생산 거점은 태국입니다. 태국의 2025년 생산액은 US$50억 6,000만으로 22.4% 증가해 세계의 약 5.4%를 차지했으며, 2026년에는 US$60억 9,000만이 예상됩니다.[5] 태국 투자청(BOI)은 기판 분야에서 US$98억 5,000만 규모의 투자 장려 신청 224건을 집계하고 있습니다. 이는 신청액이며 실제로 투입된 자금이 아닙니다.[18] 베트남은 33.9% 증가한 US$41억 5,000만을 생산했고 2026년에는 US$49억이 예상되며,[5] 말레이시아는 US$20억 9,000만을 생산했고 US$24억 1,000만이 예상됩니다.[5] 오스트리아 제조업체 AT&S는 말레이시아 쿨림 공장을 회사 역사상 최대 규모의 투자라고 설명합니다.[19] Prismark 상위 100대 기업에 이름을 올린 이 지역 기업은 태국의 KCE와, 공장이 중국에 있는 싱가포르의 Gul Technologies 두 곳뿐입니다.[1]
인도
업계 단체 ELCINA의 추정에 따르면 인도는 2024년부터 2025년까지의 회계연도에 약 Rs 35,000 crore(약 US$42억) 규모의 기판이 필요했고, 그 88%를 주로 중국, 대만, 한국, 동남아시아에서 수입했습니다. ELCINA는 인도에 대형 신규 공장 10곳에서 12곳이 필요하다고 봅니다.[20] 인도 정부는 2025년 10월 전자부품 제조 지원 제도(Electronics Component Manufacturing Scheme)의 첫 프로젝트들을 승인했으며, 여기에는 다층 기판과 HDI 기판 공장이 포함됩니다.[21] AT&S는 1999년부터 난장구드에서 기판을 생산해 왔습니다.[19]
유럽
유럽은 2025년 약 US$18억 6,000만 규모의 기판을 생산해 세계의 2.2%를 차지했습니다.[4] EIPC 컨퍼런스에서 발표한 Data4PCB는 이와 비슷한 US$18억 9,100만을 제시하며,[22] 세계 생산이 11% 넘게 성장하는 동안 유럽의 생산은 유로화 기준 2.4% 성장했다고 보고합니다.[23] 2025년에는 제조업체 11곳이 업계를 떠나 168개 기업, 182개 공장이 남았고,[23] 독일의 기판 매출은 2022년 이후 27% 넘게 줄었습니다.[23]
유럽은 틈새 분야를 지키고 있습니다. 유럽의 방산 전자용 기판은 프랑스가 약 41%, 영국이 28% 이상을 만들고, 의료용 기판은 스위스와 오스트리아가 합쳐서 70% 넘게 만듭니다.[23] Prismark는 대량 생산은 아시아에 남고, 유럽과 미국은 항공우주 및 방산, 의료, 산업용, 고성능 컴퓨팅용 기판에 더욱 집중할 것으로 예상합니다.[1] 유럽 최대 제조업체인 AT&S는 주로 유럽에 공급하는 오스트리아 공장 2곳과 인도, 중국, 말레이시아의 공장 4곳을 운영합니다.[19] Schweizer Electronic은 독일 슈바르츠발트 지역의 슈람베르크에 본사를 두고 있으며,[24] 이탈리아의 Somacis는 인수를 통해 2025년 60.6% 성장했고 2026년에는 벨기에와 프랑스에 있는 ACB의 공장을 더했습니다.[1] Prismark 상위 100대 기업에 포함된 스웨덴의 공급업체 NCAB는 기판을 주로 아시아 제조업체로부터 구매합니다.[25]
미주
미주는 2025년 약 US$38억 규모의 기판을 생산해 세계의 4.5%를 차지했습니다.[4] 대만인쇄회로협회는 미국 기업의 생산액을 세계 5위인 US$40억 1,000만으로 집계하고, 방산과 데이터센터 수요에 힘입어 2026년에는 US$44억을 넘을 것으로 예상합니다.[26] 미국과 캐나다 제조업체를 대상으로 한 Global Electronics Association의 월간 조사에서 2026년 8월 BB율(출하 대비 수주 비율)은 1.29였습니다.[27]
Prismark는 미국 시장에서 대형 군수 공급업체의 비중이 갈수록 커질 것으로 예상합니다.[17] TTM Technologies는 2026년 6월 뉴욕주 시러큐스에 초고밀도(ultra-HDI) 기판 및 패키징 공장을 열었으며, 이는 미국 전쟁부(Department of War)의 US$3,000만을 포함한 US$1억 3,000만 규모의 투자입니다.[28] Summit Interconnect는 항공우주 및 방산, 컴퓨팅, 의료용 기판을 만듭니다.[1] 캐나다의 FTG Circuits는 토론토, 미국 공장 2곳, 중국 톈진에서 복잡한 HDI, RF, 연성 기판을 만듭니다.[29] 더 남쪽으로는 Circuitec이 스스로를 단면 기판부터 다층 기판까지 만드는 멕시코 제조업체로 소개하며,[30] Micropress는 1986년부터 상파울루에서 기판을 만들어 왔습니다.[31]
아프리카
아프리카의 기판 생산액을 발표하는 기관은 없습니다. Prismark의 기업 본사 기준 집계에서 동남아시아와 기타 지역을 합한 비중은 세계 생산의 1.7%입니다.[1] 아프리카의 기판 생산은 몇몇 공장에 의존합니다. 1991년 TRAX Interconnect로 설립되어 2021년 ICAPE Group에 인수된 케이프타운의 ICAPE-TraX는 양산에서 최대 16층, 시제품에서 최대 24층 기판을 만듭니다.[6][32] Cirtech는 2014년 케이프타운의 기판 공장을 폐쇄했습니다.[33] 튀니지에서는 OneTech Group 계열의 FUBA가 최대 20층 다층 기판을 포함해 연간 최대 45만 제곱미터의 기판을 생산하며 스스로를 세계 30대 차량용 기판 제조업체 중 하나로 꼽고,[7] 2025년 1월에는 중국의 Union Gain Electronics Technology와 양해각서(MOU)를 체결했습니다.[34]
호주와 뉴질랜드
호주와 뉴질랜드의 생산액도 발표되지 않습니다. 캔버라 인근 퀸비언의 Lintek은 마이크로파 및 고주파 기판을 만들며,[8] 2017년에는 방산 관련 업무가 사업의 약 75%를 차지했습니다.[35] 퀸즐랜드주 론턴의 B.E.C. Manufacturing은 1992년에 설립된 호주 자본의 기판 제조업체라고 스스로를 소개합니다.[36] 이 지역 수요의 상당 부분은 아시아에서 기판을 조달하는 공급업체가 충족합니다. 주로 아시아 제조업체로부터 구매하는 NCAB는[25] 2026년 9월 애들레이드의 IMP Electronics Solutions를 인수하기로 합의했습니다.[37]
구매자에게 주는 시사점
대량 생산 기판과 AI 서버용 기판, 그리고 연성 기판의 대부분은 중국 본토와, 대만 및 중국 기업의 공장에서 나옵니다. 신규 생산능력은 동남아시아, 그중에서도 태국과 베트남으로 향하고 있습니다. 패키지 기판은 일본과 한국이, 방산, 항공우주, 의료, 단납기 작업은 유럽과 북미가 앞서 있으며, 아프리카와 호주에는 현지 산업과 방산 수요에 대응하는 공장이 몇 곳 있습니다. 지역별 이달의 소식은 PCB 산업 동향: 2026년 10월에, 태국의 역할은 태국 PCB 생산능력 확충에 자세히 정리되어 있습니다.
자료 및 방법
이 보고서는 Prismark가 발표한 보고서와 Shennan Circuits의 2025년 연차보고서에 실린 Prismark의 지역별 추정치, 대만인쇄회로협회와 ITRI, 일본전자회로공업회가 정리한 정부 통계, 한국 언론이 보도한 한국 PCB 및 반도체패키징 산업협회 자료, EIPC 컨퍼런스에서 발표된 Data4PCB의 유럽 수치, Global Electronics Association, 태국 투자청, 인도 PTI 통신이 보도한 ELCINA 자료, 기업 웹사이트와 공시를 바탕으로 하며, 모든 자료는 2026년 10월 16일에 열람했습니다. 생산지 기준 2025년 지역별 수치는 2025년 말 기준 Prismark의 추정치로, 합계가 US$851억 5,000만이어서 최종 수치인 US$858억보다 약간 낮습니다. 이 표에서는 대만, 한국, 동남아시아, 인도가 따로 구분되지 않습니다. 기관마다 집계 대상이 다르므로 서로 다른 기관의 수치는 합산하지 않았습니다. 아프리카, 호주, 뉴질랜드에 대해서는 생산 통계를 찾지 못했으며, 언급한 공장은 각 사의 웹사이트나 업계 언론으로 확인할 수 있었던 곳입니다.
출처
자료 제목과 인용문은 원문 출처의 언어로 표기합니다.
- 데이터 (2026). Global Leading PCB Companies – 2025 (Prismark Discovery Series). Prismark Partners LLC. 본문으로 돌아가기
- 언론 (2026). Iran war disrupts the circuit board supply chain, raises costs for tech firms. Reuters (via Yahoo Finance). 본문으로 돌아가기
- 데이터 Prismark Research Featured in CNBC Report on Global PCB Supply Chains (What's New). Prismark Partners LLC. 본문으로 돌아가기
- 데이터 (2026). 深南电路股份有限公司2025年年度报告摘要 (Shennan Circuits 2025 annual report summary). Shennan Circuits Co., Ltd.. 본문으로 돌아가기
- 데이터 (2026). AI, Geopolitics Drive Southeast Asia's High-End PCB Ecosystem. TPCA (Taiwan Printed Circuit Association), published on I-Connect007. 본문으로 돌아가기
- 기업 (2023). Technical Capability Summary (8.2.1.1) – ICAPE-TraX factory, South Africa. ICAPE Group. 본문으로 돌아가기
- 기업 Printed Circuit Boards (PCB) – OneTech Group. OneTech Group (One Tech Holding). 본문으로 돌아가기
- 기업 Lintek (company website). Lintek Pty Ltd. 본문으로 돌아가기
- 데이터 (2026). Taiwan Q1 2026 PCB Output Hits Record NT$245.6 Billion on AI Server Demand. TPCA (Taiwan Printed Circuit Association), published on I-Connect007. 본문으로 돌아가기
- 데이터 (2026). AI Reshapes the Industry Landscape: Global PCB Output to $105.2 Billion in 2026, Up 13.9% YoY. TPCA (Taiwan Printed Circuit Association), published on I-Connect007. 본문으로 돌아가기
- 언론 (2025). 지난해 PCB 시장 규모 117조원…中 점유율 60% 압도적 1위. ZDNet Korea (reporting KPCA's 2024 Global PCB Production Report). 본문으로 돌아가기
- 데이터 (2025). TPCA Analyzes New Competitive Landscape of PCB Manufacturing in China, Japan, and South Korea. TPCA (Taiwan Printed Circuit Association), published on I-Connect007. 본문으로 돌아가기
- 데이터 (2026). TPCA Releases Taiwan PCB Industry Risk Governance Strategy. TPCA (Taiwan Printed Circuit Association), published on I-Connect007. 본문으로 돌아가기
- 언론 (2026). AI帶旺 台灣PCB產值全年有望首度破兆元. Central News Agency (CNA). 본문으로 돌아가기
- 데이터 (2026). 電子回路基板生産動向 (JPCA statistics workbook kikai_toukei.xlsx). Japan Electronics Packaging and Circuits Association (JPCA), compiled from METI Current Production Statistics (経済産業省生産動態. 본문으로 돌아가기
- 언론 (2025). 中, 전세계 PCB 점유율 60% 이상 차지···한국은 첨단 패키징용 기판 강점. Sisa Journal-e (reporting KPCA). 본문으로 돌아가기
- 데이터 (2025). Global Leading PCB Companies (Prismark Discovery Series, top 100 PCB companies 2024). Prismark Partners LLC. 본문으로 돌아가기
- 공공기관 (2026). Thailand Attracts $26.8 Billion Investment Surge in High-Tech Electronics as Chip Supply Chains Shift. Thailand Board of Investment (BOI) One Start One Stop Investment Center. 본문으로 돌아가기
- 기업 AT&S worldwide (company locations page). AT&S Austria Technologie & Systemtechnik AG. 본문으로 돌아가기
- 언론 (2025). India needs 10-12 new big PCB units with Rs 20K cr investment to cut reliance on imports Elcina. PTI, published by The Week (reporting an ELCINA report). 본문으로 돌아가기
- 언론 (2025). MeitY Approves Seven Electronics Manufacturing Projects Worth ₹5,532 Crore. News On AIR (All India Radio). 본문으로 돌아가기
- 언론 (2026). EIPC Winter Conference 2026 Review: The Keynote Sessions. I-Connect007 (reporting Dieter Weiss, in4ma/Data4PCB, at the EIPC Winter Conference). 본문으로 돌아가기
- 언론 (2026). European PCB revenues rise 2.4% as industry shrinks. Evertiq (reporting Data4PCB data). 본문으로 돌아가기
- 기업 Schweizer Electronic AG website (English home page). Schweizer Electronic AG. 본문으로 돌아가기
- 기업 NCAB in short. NCAB Group AB (investor relations). 본문으로 돌아가기
- 데이터 (2026). Taiwan to showcase high-end packaging at APEX EXPO 2026. TVBS News (reporting TPCA and ITRI data). 본문으로 돌아가기
- 데이터 (2026). North American PCB Shipments Jump 23.5% in August, Extending Strong 2026 Growth. Global Electronics Association (formerly IPC). 본문으로 돌아가기
- 기업 (2026). TTM Technologies Opens Ultra-HDI Manufacturing Facility in Syracuse, NY, Advancing America's Defense Electronics Industrial Base. TTM Technologies, Inc. (GlobeNewswire release). 본문으로 돌아가기
- 기업 About FTG Circuits. Firan Technology Group Corporation. 본문으로 돌아가기
- 기업 Circuitec (company website, English). Circuitec, S. de R.L. de C.V.. 본문으로 돌아가기
- 기업 Micropress (company website). Micropress S/A. 본문으로 돌아가기
- 언론 (2021). ICAPE Group enters SA market with acquisition of TRAX. Dataweek (Technews Publishing). 본문으로 돌아가기
- 언론 (2014). Cirtech to Liquidate S. Africa PCB Assets. PCD&F / Printed Circuit Design & Fab. 본문으로 돌아가기
- 언론 (2025). FUBA, filiale de One Tech Holding signe un protocole d’accord avec la société chinoise Union Gain Electronics Technology. Tunisie Numérique. 본문으로 돌아가기
- 언론 (2017). Defence positions Lintek for growth. Australian Defence Magazine. 본문으로 돌아가기
- 기업 B.E.C. Manufacturing (company website). B.E.C. Manufacturing Pty Ltd. 본문으로 돌아가기
- 기업 (2026). NCAB acquires IMP Electronics Solutions in Australia. NCAB Group. 본문으로 돌아가기
인용 방법: MPBxChange (2026). 세계 PCB 산업 지역별 분석: 아시아, 유럽, 미주, 아프리카, 호주. MPBxChange 조사 보고서. https://www.mpbxchange.com/ko/research/world-pcb-industry-by-region