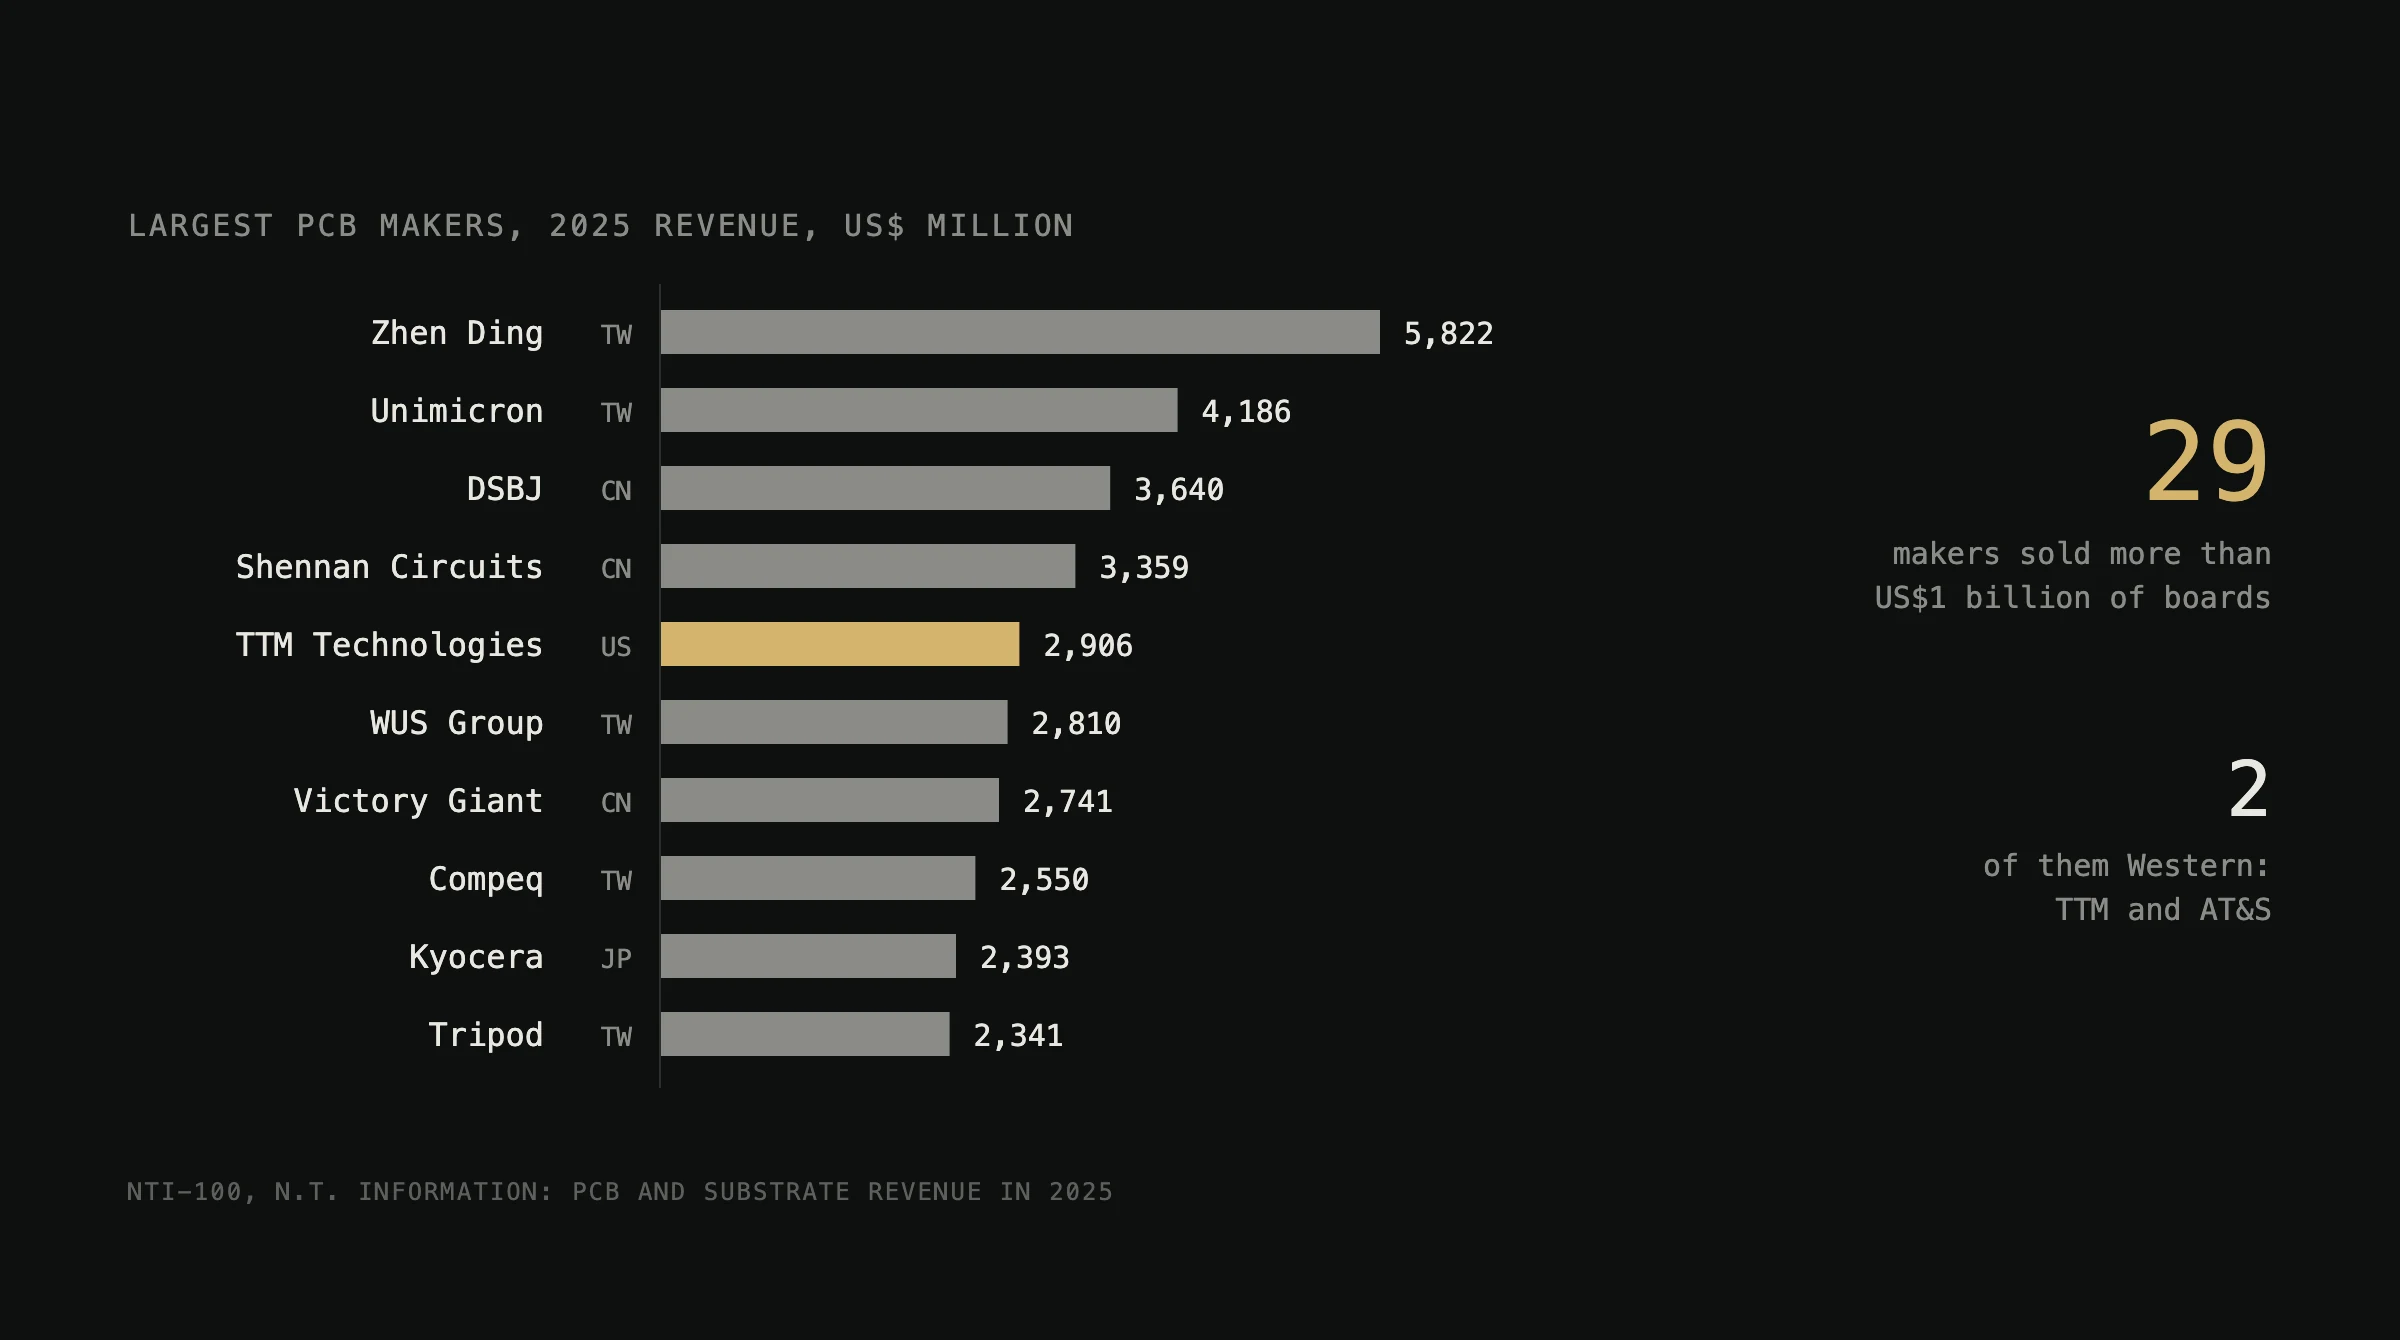
ในปี 2025 มีบริษัท 29 แห่งที่ขายแผ่นวงจรพิมพ์ได้มากกว่า US$1 พันล้าน และมีเพียงสองบริษัทในจำนวนนี้ คือ TTM Technologies และ AT&S ที่เป็นบริษัทตะวันตก[1] บทความนี้แสดงผู้ผลิตแผ่นวงจร 20 อันดับแรกตามรายได้ปี 2025 ตามการจัดอันดับ NTI-100 ซึ่งเป็นการจัดอันดับประจำปีของอุตสาหกรรมที่ ดร. Hayao Nakahara แห่ง N.T. Information เป็นผู้รวบรวม และแสดงว่าแต่ละบริษัทผลิตแผ่นวงจรที่ใด ทั้งในประเทศของตนเอง และในเอเชียตะวันออกเฉียงใต้ อินเดีย ยุโรป และอเมริกาเหนือซึ่งมีบทบาทเพิ่มขึ้นเรื่อย ๆ
ประเด็นสำคัญ
- Zhen Ding Technology (US$5.82 พันล้าน) และ Unimicron (US$4.19 พันล้าน) ซึ่งเป็นบริษัทไต้หวันทั้งคู่ เป็นผู้ผลิตแผ่นวงจรสองรายใหญ่ที่สุดในปี 2025[1] การจัดอันดับของ Prismark ซึ่งจัดทำแยกต่างหาก ก็มีสองบริษัทนี้อยู่ในสองอันดับแรกเช่นกัน[2]
- ใน 20 อันดับแรก มีบริษัทไต้หวัน 7 แห่ง บริษัทจากจีนแผ่นดินใหญ่หรือฮ่องกง 5 แห่ง บริษัทญี่ปุ่น 4 แห่ง บริษัทเกาหลี 2 แห่ง บริษัทอเมริกัน 1 แห่ง และบริษัทออสเตรีย 1 แห่ง[1]
- การเติบโตที่เร็วที่สุดมาพร้อมกับแผ่นวงจรสำหรับเซิร์ฟเวอร์ AI รายได้ของ Victory Giant เพิ่มขึ้น 79.8% Gold Circuit เพิ่มขึ้น 54.0% และ WUS เพิ่มขึ้น 43.7%[1]
- ตามรายงานและเว็บไซต์ของบริษัทเอง บริษัท 11 แห่งใน 20 อันดับแรกผลิตแผ่นวงจรในไทยหรือกำลังสร้างโรงงานเพื่อผลิตในไทย และ 7 แห่งผลิตในเวียดนาม
- ในรายชื่อโรงงานที่ทั้ง 20 บริษัทเผยแพร่ ไม่มีบริษัทใดผลิตแผ่นวงจรในแอฟริกาหรือออสเตรเลีย
ผู้ผลิต PCB 20 อันดับแรกในปี 2025
NTI-100 นับรายได้จากแผ่นวงจรพิมพ์และซับสเตรตแพ็กเกจ (package substrate) เป็นดอลลาร์สหรัฐตามอัตราแลกเปลี่ยนปี 2025 โดยปรับตัวเลขปี 2024 ใหม่ด้วยอัตราเดียวกัน[1] ฉบับปี 2025 มีรายชื่อบริษัท 168 แห่งที่มีรายได้จากแผ่นวงจรตั้งแต่ US$100 ล้านขึ้นไป[1]
| อันดับ | บริษัท | สัญชาติ | รายได้ปี 2025 (US$ ล้าน) | เปลี่ยนแปลงจากปี 2024 |
|---|---|---|---|---|
| 1 | Zhen Ding Technology | ไต้หวัน | 5,822 | +6.2% |
| 2 | Unimicron | ไต้หวัน | 4,186 | +13.8% |
| 3 | DSBJ (Dongshan Precision) | จีน | 3,640 | +3.4% |
| 4 | Shennan Circuits | จีน | 3,359 | +32.1% |
| 5 | TTM Technologies | สหรัฐอเมริกา | 2,906 | +19.8% |
| 6 | WUS Group | ไต้หวันและจีน | 2,810 | +43.7% |
| 7 | Victory Giant Technology | จีน | 2,741 | +79.8% |
| 8 | Compeq | ไต้หวัน | 2,550 | +4.9% |
| 9 | Kyocera | ญี่ปุ่น | 2,393 | +23.3% |
| 10 | Tripod Technology | ไต้หวัน | 2,341 | +11.5% |
| 11 | Mektec | ญี่ปุ่น | 2,235 | -9.6% |
| 12 | Kinwong | จีน | 2,175 | +20.9% |
| 13 | AT&S | ออสเตรีย | 2,042 | +12.6% |
| 14 | Gold Circuit Electronics | ไต้หวัน | 1,905 | +54.0% |
| 15 | HannStar Board | ไต้หวัน | 1,825 | +37.5% |
| 16 | Kingboard PCB | ฮ่องกง ประเทศจีน | 1,733 | +10.5% |
| 17 | Ibiden | ญี่ปุ่น | 1,626 | +23.7% |
| 18 | Samsung Electro-Mechanics | เกาหลีใต้ | 1,619 | +13.1% |
| 19 | Meiko Electronics | ญี่ปุ่น | 1,608 | +15.2% |
| 20 | Young Poong Group | เกาหลีใต้ | 1,461 | -0.5% |
อันดับ 21 ถึง 30 ได้แก่ Shengyi Electronics, Nanya PCB, BH Flex, Kinsus, AKM Meadville, LG Innotek, Suntak, Hongxin Electronics, Shenzhen Fast Print และ Simmtech[1]
การเติบโตมาจากที่ใด
แผ่นวงจรและซับสเตรตสำหรับเซิร์ฟเวอร์ AI และอุปกรณ์เครือข่ายเป็นที่มาของการเติบโตส่วนใหญ่ Victory Giant ลงทุนในสายการผลิตในไทย เวียดนาม และมาเลเซียระหว่างปี 2025[3] และมีแผนลงทุนอย่างน้อย US$444 ล้านในโรงงานแห่งใหม่ที่ Huizhou[4] Gold Circuit Electronics อันดับ 14 มีแผ่นวงจรเซิร์ฟเวอร์เป็นผลิตภัณฑ์หลัก และแผ่นวงจรสำหรับอุปกรณ์เครือข่ายคิดเป็นประมาณหนึ่งในห้าของรายได้[5] รายได้จากแผ่นวงจรของ Shennan Circuits เพิ่มขึ้น 36.8% จากความต้องการด้านการประมวลผล AI และยานยนต์[6] และตลาดการประมวลผลในศูนย์ข้อมูลและเครือข่ายของ TTM คิดเป็น 36% ของรายได้ในไตรมาสสุดท้ายของปี 2025[7]
สองบริษัทใน 20 อันดับแรกมีรายได้ลดลง Mektec ซึ่งผลิตแผ่นวงจรอ่อน ขายให้กลุ่มยานยนต์ได้น้อยลงเนื่องจากการเติบโตของการใช้งานด้านแบตเตอรี่ชะลอตัว[8] และรายได้ของ Young Poong Group ทรงตัว สำหรับอุตสาหกรรมโดยรวม N.T. Information คาดว่าผลผลิตแผ่นวงจรของโลกจะถึง US$135 พันล้านในปี 2026 โดยมีแรงขับเคลื่อนหลักจากการลงทุนในซับสเตรต[1]
บริษัทเหล่านี้มาจากที่ใด
ไต้หวันมี 7 บริษัทใน 20 อันดับแรก (Zhen Ding, Unimicron, WUS, Compeq, Tripod, Gold Circuit และ HannStar Board) จีนแผ่นดินใหญ่และฮ่องกงมี 5 บริษัท (DSBJ, Shennan, Victory Giant, Kinwong และ Kingboard PCB) ญี่ปุ่นมี 4 บริษัท (Kyocera, Mektec, Ibiden และ Meiko) เกาหลีใต้มี 2 บริษัท (Samsung Electro-Mechanics และ Young Poong Group) ส่วนสหรัฐอเมริกาและออสเตรียมีประเทศละ 1 บริษัท (TTM และ AT&S)[1] สัญชาติของบริษัทกับสถานที่ผลิตไม่ใช่สิ่งเดียวกัน บริษัทไต้หวันและญี่ปุ่นส่วนใหญ่ในตารางผลิตแผ่นวงจรในจีนแผ่นดินใหญ่ด้วย และ N.T. Information ประมาณว่าแผ่นวงจรที่ผลิตในจีนมีมูลค่าประมาณ US$69.5 พันล้านในปี 2025[1] แม้แต่ผลผลิตของผู้ผลิตสัญชาติยุโรปก็มาจากเอเชียเป็นส่วนใหญ่ N.T. Information ระบุว่าผลผลิตจำนวนมากมาจาก AT&S ซึ่งผลิตในจีนเป็นหลัก และการผลิตในมาเลเซียของบริษัทกำลังเพิ่มขึ้น[1]
แหล่งผลิตแผ่นวงจรของแต่ละบริษัท
เอเชียตะวันออกเฉียงใต้
ไทยกลายเป็นแหล่งที่ตั้งแห่งใหม่ที่พบบ่อยที่สุด โรงงานของ Zhen Ding ในจังหวัดปราจีนบุรีผ่านการรับรองจากลูกค้าและเข้าสู่การผลิตจำนวนมากแล้ว[9] Unimicron มีโรงงานที่อำเภอบางปะกง จังหวัดฉะเชิงเทรา[10] Multek ของ DSBJ มีโรงงานใน Rojana Nongyai Industrial Park จังหวัดชลบุรี[11] และ Shennan Circuits เริ่มการผลิตที่โรงงานในไทยในครึ่งหลังของปี 2025[6] โรงงานในไทยของ WUS ซึ่งผลิตแผ่นวงจรสำหรับการสื่อสารข้อมูล เดินเครื่องมากกว่า 90% ของกำลังการผลิตในไตรมาสแรกของปี 2026[12] Victory Giant ซื้อโรงงานเดิมของ APCB จากบริษัทแม่ของโรงงานในไต้หวัน แล้วปรับปรุงใหม่[1] Compeq มีโรงงานที่อำเภอบางบ่อ จังหวัดสมุทรปราการ สำหรับแผ่นวงจรจำนวนชั้นสูงและแผ่นวงจร HDI[13] และ Kinwong คาดว่าโรงงานในไทยจะเริ่มการผลิตภายในปี 2026[14] โรงงานระยะแรกของ Gold Circuit เริ่มการผลิตจำนวนมากในครึ่งหลังของปี 2025 และระยะที่สองมีกำหนดในไตรมาสที่สี่ของปี 2027[5] Mektec ผลิตแผ่นวงจรอ่อนที่บางปะอิน จังหวัดพระนครศรีอยุธยา[15] และโครงการที่อยุธยาของ Kingboard ซึ่งมีกำลังการผลิตระยะแรก 600,000 ตารางฟุตต่อเดือน มีกำหนดแล้วเสร็จในปี 2027[16]
ในเวียดนามมี Victory Giant[3] Tripod ที่เมือง Bien Hoa[17] Mektec ที่จังหวัด Hung Yen[15] Meiko ซึ่งจัดตั้งบริษัทย่อยอีกแห่งสำหรับโรงงานใหม่ในเดือนเมษายน 2026[18] Samsung Electro-Mechanics ที่จังหวัด Thai Nguyen ซึ่งกำลังเพิ่มอุปกรณ์ผลิตซับสเตรตแพ็กเกจมูลค่า 2.51 ล้านล้านวอน[19][20] และ Korea Circuit Vina กับ Interflex Vina ของ Young Poong Group[21] โรงงานของ Kingboard ที่จังหวัด Bac Ninh มีกำหนดเริ่มการผลิตระยะแรกในไตรมาสที่สามของปี 2026[16] ในมาเลเซียมี TTM ที่ Penang[22] AT&S ที่ Kulim[23] และสายการผลิตของ Victory Giant ที่กำลังก่อสร้าง[3] ส่วนกลุ่มบริษัทของ HannStar มีโรงงานในมาเลเซียและสิงคโปร์สำหรับการ์ดโพรบ (probe card) และผลิตภัณฑ์สวิตช์[24] Ibiden มีโรงงานในฟิลิปปินส์[25]
เอเชียใต้
Zhen Ding เพิ่มโรงงานในอินเดีย[9] และ AT&S ผลิตแผ่นวงจรที่ Nanjangud[23]
ยุโรป
AT&S ผลิตแผ่นวงจรที่ Leoben และ Fehring ในออสเตรีย โรงงานแห่งใหม่ที่ Leoben มีส่วนต่อการเติบโตอย่างเห็นได้ชัดในช่วงต้นปี 2026[23][26] Unimicron เป็นเจ้าของโรงงานที่ Geldern ในเยอรมนี ซึ่งเดิมคือ Ruwel[10][1] และ Mektec มีโรงงานในสาธารณรัฐเช็กและฮังการี[15] ในปี 2026 TTM ตกลงซื้อกิจการสองบริษัทในยุโรป ได้แก่ ILFA ที่ Hannover และ Swiss Technology Group[27] และ N.T. Information รายงานว่าการซื้อกิจการทั้งสองเสร็จสมบูรณ์แล้ว ส่วน AT&S ได้ขายโรงงานในเกาหลีใต้ให้แก่ Somacis ของอิตาลี[1]
ทวีปอเมริกา
ในรายชื่อโรงงานที่เผยแพร่ TTM เป็นบริษัทเดียวใน 20 อันดับแรกที่มีโรงงานแผ่นวงจรในอเมริกาเหนือ ตั้งแต่ East Syracuse รัฐ New York ไปจนถึง Toronto ประเทศแคนาดา[22] ไม่ปรากฏโรงงานในเม็กซิโกหรืออเมริกาใต้ในรายชื่อโรงงานที่ทั้ง 20 บริษัทเผยแพร่
แอฟริกาและออสเตรเลีย
ไม่มีบริษัทใดใน 20 อันดับแรกที่ระบุว่ามีโรงงานแผ่นวงจรในแอฟริกาหรือออสเตรเลีย แผ่นวงจรสำหรับตลาดเหล่านี้มาจากโรงงานในเอเชีย ยุโรป และอเมริกาเหนือ
วิธีอ่านการจัดอันดับ
ตัวเลขใน NTI-100 ไม่ใช่ยอดรวมในงบการเงินของบริษัท บริษัทหลายแห่งใน 20 อันดับแรกเป็นส่วนหนึ่งของธุรกิจที่ใหญ่กว่า Samsung Electro-Mechanics รายงานรายได้รวมปี 2025 ที่ KRW 11.31 ล้านล้าน ซึ่งรวมธุรกิจตัวเก็บประจุและโมดูลกล้องด้วย[28] รายได้ RMB 40.1 พันล้านของ DSBJ รวมโมดูลออปติคัลและชิ้นส่วนความแม่นยำสูง[29] และรายได้ ¥2.07 ล้านล้านของ Kyocera ครอบคลุมธุรกิจอื่นอีกมากนอกเหนือจากแผ่นวงจร[30] การจัดอันดับนับเฉพาะธุรกิจแผ่นวงจรในสกุลเงินเดียว Prismark เผยแพร่การจัดอันดับของตนเองซึ่งมีตัวเลขต่างออกไปเล็กน้อย เช่น US$5.869 พันล้านสำหรับ Zhen Ding และ US$4.225 พันล้านสำหรับ Unimicron[2] กลุ่มบริษัทนับรวมเป็นหนึ่งเดียว WUS รวมบริษัทในไต้หวันและจีน และ Young Poong Group รวมผู้ผลิตแผ่นวงจรหลายรายในกลุ่ม[1]
ผลประกอบการประจำเดือนของบริษัทเหล่านี้หลายแห่งอยู่ใน อัปเดตอุตสาหกรรม PCB เดือนตุลาคม 2026 และภาพรวมอุตสาหกรรมรายประเทศอยู่ใน อุตสาหกรรม PCB โลกแยกตามภูมิภาค
ข้อมูลและวิธีการ
การจัดอันดับนี้คือ NTI-100 สำหรับรายได้ปี 2025 ของ N.T. Information ซึ่ง Printed Circuit Engineering Association เผยแพร่ใน PCD&F ฉบับเดือนตุลาคม 2026 และเผยแพร่ทางออนไลน์เมื่อวันที่ 27 กันยายน 2026 ตัวเลขที่ใช้เป็นตัวเลขตามที่พิมพ์ในตารางผู้ผลิตแผ่นวงจรรายใหญ่ที่สุดของโลกในฉบับดังกล่าว ที่ตั้งโรงงานและข้อมูลบริษัทมาจากรายงานประจำปี เอกสารที่ยื่นต่อตลาดหลักทรัพย์ ข่าวเผยแพร่ผลประกอบการ และเว็บไซต์ของบริษัท ซึ่งเปิดอ่านเมื่อวันที่ 16 ตุลาคม 2026 จำนวนเงินจากแหล่งข้อมูลเหล่านี้แสดงในสกุลเงินของแต่ละแหล่ง บทความนี้นับโรงงานเมื่อเอกสารของบริษัทเองหรือการจัดอันดับระบุถึงโรงงานนั้น ที่ตั้งที่ไม่ปรากฏในรายชื่อเหล่านั้นรายงานว่าไม่พบข้อมูล ไม่ได้ถือเป็นหลักฐานว่าไม่มีโรงงานอยู่
แหล่งอ้างอิง
ชื่อเอกสารและข้อความที่อ้างคงไว้ตามภาษาของแหล่งต้นฉบับ
- ข้อมูล Hayao Nakahara, N.T. Information (2026). 2025 World's Largest PCB Fabricators (NTI-100). PCD&F, Printed Circuit Engineering Association, October 2026. กลับไปที่เนื้อหา
- สื่อ (2026). Prismark 2025 ranking of PCB makers, as reported. TechNews (Taiwan). กลับไปที่เนื้อหา
- บริษัท (2026). 2025 annual report. Victory Giant Technology. กลับไปที่เนื้อหา
- สื่อ (2026). Industry news, September 2026 issue. PCD&F, Printed Circuit Engineering Association. กลับไปที่เนื้อหา
- บริษัท (2026). 2025 annual report. Gold Circuit Electronics. กลับไปที่เนื้อหา
- บริษัท (2026). 2025 annual report. Shennan Circuits. กลับไปที่เนื้อหา
- บริษัท (2026). Fourth quarter and fiscal year 2025 results. TTM Technologies. กลับไปที่เนื้อหา
- บริษัท (2026). Results for the year ended 31 March 2026. NOK Corporation. กลับไปที่เนื้อหา
- บริษัท (2026). 2025 annual report. Zhen Ding Technology Holding. กลับไปที่เนื้อหา
- บริษัท Global locations. Unimicron Technology. กลับไปที่เนื้อหา
- บริษัท Thailand expansion. Multek (DSBJ). กลับไปที่เนื้อหา
- บริษัท (2026). 2025 annual report. WUS Printed Circuit (Kunshan). กลับไปที่เนื้อหา
- บริษัท Thailand plant. Compeq Manufacturing. กลับไปที่เนื้อหา
- บริษัท (2026). 2025 annual report. Kinwong Electronic. กลับไปที่เนื้อหา
- บริษัท Group companies. MEKTEC (NOK Group). กลับไปที่เนื้อหา
- บริษัท (2026). Annual results 2025. Kingboard Holdings. กลับไปที่เนื้อหา
- บริษัท (2026). 2025 annual report. Tripod Technology. กลับไปที่เนื้อหา
- บริษัท (2026). Results for the year ended 31 March 2026. Meiko Electronics. กลับไปที่เนื้อหา
- บริษัท Global locations. Samsung Electro-Mechanics. กลับไปที่เนื้อหา
- สื่อ (2026). Samsung Electro-Mechanics to Invest 6.78 Trillion Won in AI Chip Package Substrates. The Elec. กลับไปที่เนื้อหา
- บริษัท (2026). 2025 business report (DART filing). Korea Circuit. กลับไปที่เนื้อหา
- บริษัท Global locations. TTM Technologies. กลับไปที่เนื้อหา
- บริษัท AT&S worldwide. AT&S. กลับไปที่เนื้อหา
- บริษัท (2026). 2025 annual report. HannStar Board. กลับไปที่เนื้อหา
- บริษัท (2026). Consolidated financial results, fiscal 2025. Ibiden. กลับไปที่เนื้อหา
- บริษัท (2026). Results for the financial year 2025/26. AT&S. กลับไปที่เนื้อหา
- บริษัท (2026). Form 8-K, European acquisitions. TTM Technologies (SEC filing). กลับไปที่เนื้อหา
- บริษัท (2026). 2025 results. Samsung Electro-Mechanics. กลับไปที่เนื้อหา
- บริษัท (2026). 2025 annual report. Suzhou Dongshan Precision Manufacturing. กลับไปที่เนื้อหา
- บริษัท (2026). Fiscal 2026 financial results. Kyocera. กลับไปที่เนื้อหา
วิธีอ้างอิง: MPBxChange (2026). บริษัท PCB รายใหญ่ที่สุดของโลก: อันดับปี 2025 และแหล่งผลิตของแต่ละบริษัท. งานวิจัยของ MPBxChange. https://www.mpbxchange.com/th/research/largest-pcb-companies-world-2025-ranking