ในปี 2025 โลกผลิตแผ่นวงจรพิมพ์เปล่า (bare printed circuit board) มูลค่าประมาณ US$85.8 พันล้าน เพิ่มขึ้น 16.7% จากปี 2024 ตามการนับของ Prismark[1] เกือบทั้งหมดผลิตในเอเชีย บทความนี้แสดงทีละภูมิภาคว่าแต่ละส่วนของโลกผลิตได้มากเพียงใด บริษัทใดเป็นผู้ผลิต และแต่ละภูมิภาคมีความชำนาญด้านใด ตั้งแต่จีนแผ่นดินใหญ่ไปจนถึงแอฟริกาและออสเตรเลีย ซึ่งการผลิตแผ่นวงจรในสองภูมิภาคหลังนี้มีเพียงโรงงานไม่กี่แห่งที่ระบุชื่อได้
ประเด็นสำคัญ
- Prismark ประมาณมูลค่าตลาดแผ่นวงจรของโลกปี 2025 ไว้ที่ US$85.8 พันล้าน โดยแผ่นวงจร HDI เป็นประเภทที่เติบโตเร็วที่สุดที่ 29.4%[1] และคาดว่าจะอยู่ที่ US$95.8 พันล้านในปี 2026[2] และ US$123.3 พันล้านภายในปี 2030[3]
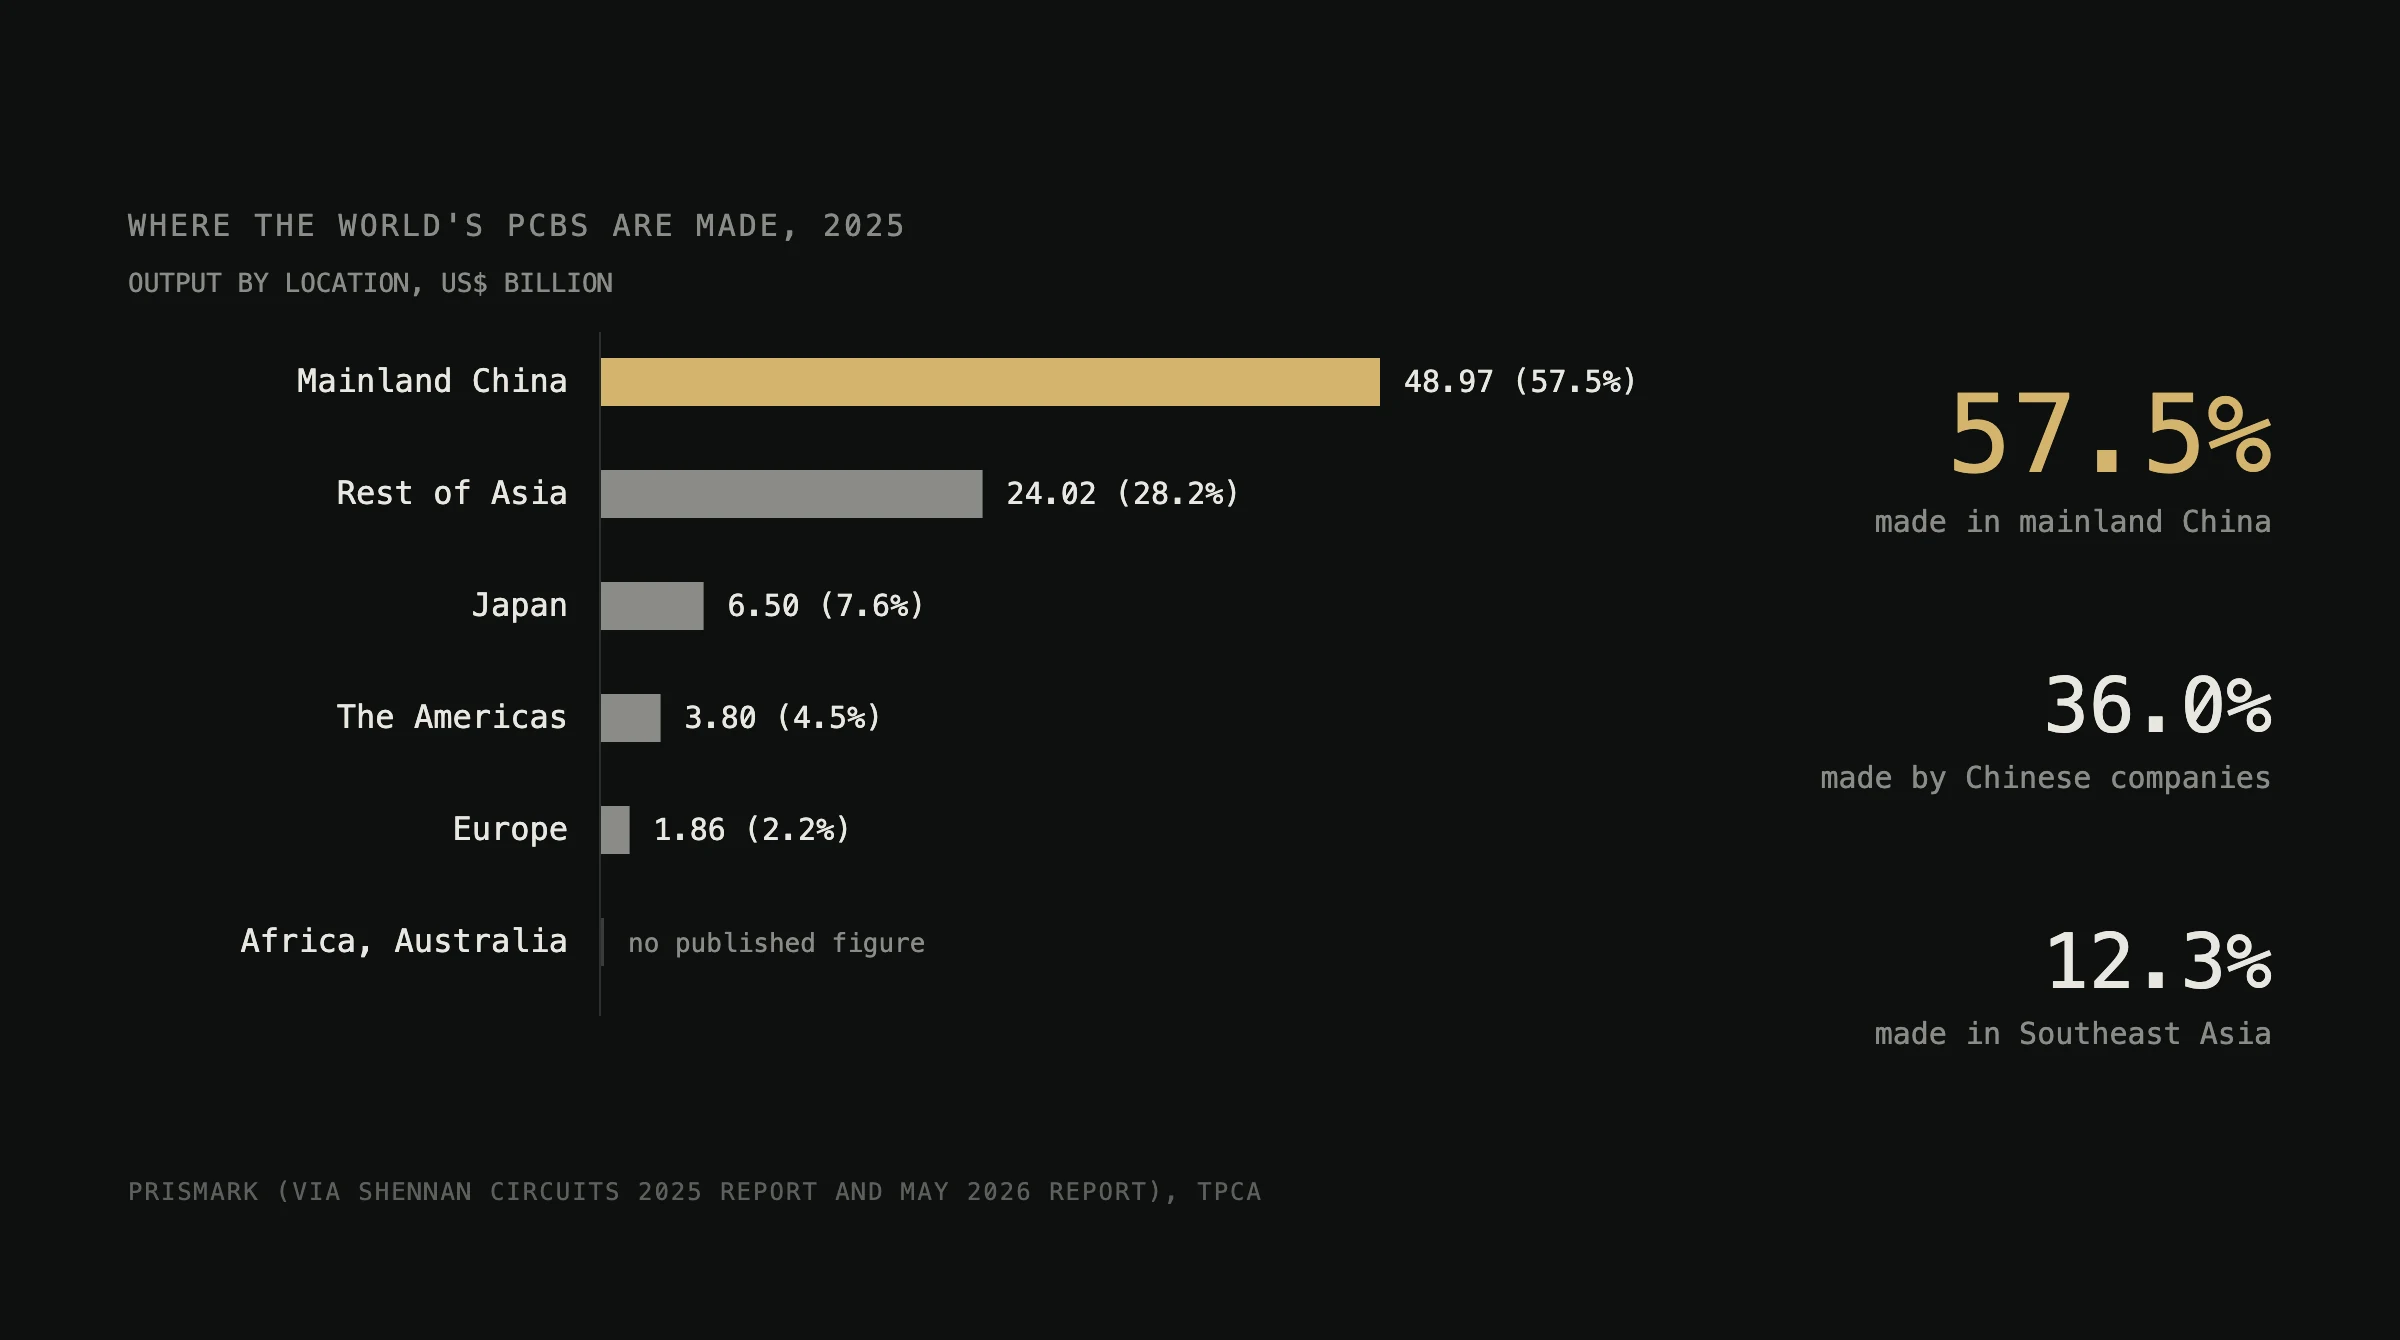
- เมื่อนับตามสถานที่ผลิต จีนแผ่นดินใหญ่ผลิตแผ่นวงจรประมาณ 57.5% ของโลกในปี 2025 เอเชียส่วนอื่น 28.2% ญี่ปุ่น 7.6% ทวีปอเมริกา 4.5% และยุโรป 2.2%[4]
- เมื่อนับตามที่ตั้งสำนักงานใหญ่ของบริษัท บริษัทจีนผลิต 36.0% บริษัทไต้หวัน 29.7% บริษัทญี่ปุ่น 11.0% บริษัทเกาหลี 10.0% บริษัทอเมริกัน 6.7% และบริษัทยุโรป 4.9%[1]
- เอเชียตะวันออกเฉียงใต้ผลิตแผ่นวงจรประมาณ 12.3% ของโลก เกือบทั้งหมดผลิตในโรงงานของบริษัทต่างชาติ ส่วนผู้ผลิตที่เป็นของบริษัทท้องถิ่นมีสัดส่วนเพียงประมาณ 1%[5]
- ไม่มีองค์กรใดเผยแพร่ตัวเลขการผลิตของแอฟริกาหรือออสเตรเลีย การผลิตแผ่นวงจรในสองภูมิภาคนี้อาศัยโรงงานไม่กี่แห่งที่ระบุชื่อได้ เช่น ICAPE-TraX ที่ Cape Town ประเทศแอฟริกาใต้ FUBA ในตูนิเซีย และ Lintek ใกล้ Canberra ประเทศออสเตรเลีย[6][7][8]
การนับสองแบบ
ผลผลิตแผ่นวงจรนับได้สองแบบ ซึ่งให้ภาพที่แตกต่างกันมาก หากนับตามสถานที่ผลิต แผ่นวงจรที่ผลิตในโรงงานของบริษัทไต้หวันที่ Kunshan ประเทศจีน ถือเป็นผลผลิตของจีน แต่หากนับตามบริษัท จะถือเป็นผลผลิตของไต้หวัน ในไตรมาสแรกของปี 2026 ผู้ผลิตไต้หวันผลิต 63.7% ของผลผลิตของตนในจีนแผ่นดินใหญ่[9] สัดส่วนของจีนเมื่อนับตามสถานที่ผลิตจึงสูงกว่าสัดส่วนของบริษัทจีนมาก
ยอดรวมยังแตกต่างกันไปตามผู้ประมาณการ Prismark ประมาณปี 2025 ไว้ที่ US$85.8 พันล้าน[1] สมาคมแผ่นวงจรพิมพ์ไต้หวัน (Taiwan Printed Circuit Association: TPCA) และสถาบันวิจัยเทคโนโลยีอุตสาหกรรมไต้หวัน (Industrial Technology Research Institute: ITRI) ประมาณไว้ที่ US$92.36 พันล้าน[10] และสมาคมแผ่นวงจรพิมพ์เกาหลี (Korea Printed Circuit Association: KPCA) ประมาณปี 2024 ไว้ที่ KRW 117.55 ล้านล้าน หรือประมาณ US$86.17 พันล้าน[11] บทความนี้ระบุตัวเลขแต่ละชุดพร้อมผู้ประมาณการ และไม่นำตัวเลขต่างชุดมาปะปนกัน
แหล่งผลิตแผ่นวงจร
ประมาณการผลผลิตตามสถานที่ผลิตของ Prismark ตามที่ปรากฏในรายงานประจำปี 2025 ของ Shennan Circuits แบ่งโลกออกเป็นห้าภูมิภาค[4]
| ภูมิภาค | ผลผลิตปี 2025 (US$ พันล้าน) | สัดส่วนของโลก | คาดการณ์ปี 2030 (US$ พันล้าน) | การเติบโตต่อปีถึงปี 2030 |
|---|---|---|---|---|
| จีนแผ่นดินใหญ่ | 48.97 | 57.5% | 68.54 | 7.0% |
| เอเชียนอกญี่ปุ่นและจีนแผ่นดินใหญ่ | 24.02 | 28.2% | 38.26 | 9.8% |
| ญี่ปุ่น | 6.50 | 7.6% | 9.47 | 7.8% |
| ทวีปอเมริกา | 3.80 | 4.5% | 4.78 | 4.7% |
| ยุโรป | 1.86 | 2.2% | 2.31 | 4.4% |
| ทั้งโลก | 85.15 | 100% | 123.35 | 7.7% |
สัดส่วนและแถวทั้งโลกเป็นการคำนวณของ MPBxChange จากตัวเลขรายภูมิภาค เอเชียนอกญี่ปุ่นและจีนแผ่นดินใหญ่ ซึ่งรวมไต้หวัน เกาหลีใต้ เอเชียตะวันออกเฉียงใต้ และอินเดีย คาดว่าจะเติบโตเร็วที่สุดที่ 9.8% ต่อปี[4]
ใครเป็นผู้ผลิต
เมื่อนับตามสัญชาติของบริษัท สัดส่วนปี 2025 ของ Prismark เป็นดังนี้[1]
| สัญชาติของบริษัท | สัดส่วนของผลผลิตโลก | US$ พันล้าน |
|---|---|---|
| จีนแผ่นดินใหญ่ | 36.0% | 30.9 |
| ไต้หวัน | 29.7% | 25.5 |
| ญี่ปุ่น | 11.0% | 9.4 |
| เกาหลีใต้ | 10.0% | 8.6 |
| สหรัฐอเมริกา | 6.7% | 5.8 |
| ยุโรป | 4.9% | 4.2 |
| เอเชียตะวันออกเฉียงใต้และส่วนอื่นของโลก | 1.7% | 1.4 |
อันดับของบริษัทที่อยู่เบื้องหลังสัดส่วนเหล่านี้อยู่ในบทความ บริษัท PCB รายใหญ่ที่สุดของโลก
เอเชีย
จีนแผ่นดินใหญ่
จีนเป็นโรงงานผลิตแผ่นวงจรของโลก Prismark คาดว่าสัดส่วนการผลิตของจีนจะอยู่ที่ประมาณ 60% ของโลกภายในปี 2026 เทียบกับไม่ถึง 10% ในปี 2000[3] และผู้ผลิตแผ่นวงจร 43 รายใน 100 อันดับแรกของ Prismark มีสำนักงานใหญ่ในจีน[1] ผู้ผลิตจีนเริ่มสร้างโรงงานในต่างประเทศแล้ว แต่ขนาดยังเล็ก สมาคมแผ่นวงจรพิมพ์ไต้หวันประมาณว่าโรงงานในไทยของผู้ผลิตจีนผลิตได้ประมาณ 1.7% ของผลผลิตทั้งหมดของผู้ผลิตกลุ่มนี้[12]
ไต้หวัน
บริษัทไต้หวันผลิตแผ่นวงจรและซับสเตรตประมาณ 30% ของโลกในปี 2025 เมื่อนับรวมโรงงานในไต้หวัน จีน และที่อื่น[1] ผลผลิตของบริษัทไต้หวันมีมูลค่า NT$915.2 พันล้าน เพิ่มขึ้น 12% จากปี 2024[13] และในไตรมาสแรกของปี 2026 ผลผลิต 63.7% มาจากจีนแผ่นดินใหญ่ 32.3% มาจากไต้หวัน และ 4.0% มาจากเอเชียตะวันออกเฉียงใต้[9] ในเดือนมิถุนายน TPCA คาดการณ์ผลผลิตปี 2026 ไว้ที่ NT$1,053.2 พันล้าน[9] และในเดือนกันยายนได้ปรับขึ้นเป็น NT$1,136.5 พันล้าน ซึ่งจะเป็นปีแรกที่สูงกว่า NT$1 ล้านล้าน[14] Zhen Ding ผู้ผลิตแผ่นวงจรรายใหญ่ที่สุดของโลก เป็นบริษัทไต้หวัน[1]
ญี่ปุ่น
ญี่ปุ่นผลิตแผ่นวงจรมูลค่า ¥610.6 พันล้านในปี 2025 เพิ่มขึ้น 12.0% จากปี 2024 ตามสถิติของรัฐบาลที่สมาคมบรรจุภัณฑ์และวงจรอิเล็กทรอนิกส์ญี่ปุ่น (Japan Electronics Packaging and Circuits Association: JPCA) รวบรวม และผลิตได้ ¥451.8 พันล้านในเจ็ดเดือนแรกของปี 2026[15] แผ่นวงจรอ่อนที่ผลิตในญี่ปุ่นมีมูลค่าเพียง ¥28.1 พันล้าน[15] ขณะที่แผ่นวงจรอ่อนคิดเป็นประมาณครึ่งหนึ่งของผลผลิตทั่วโลกของผู้ผลิตสัญชาติญี่ปุ่น[12] แผ่นวงจรอ่อนส่วนใหญ่ของผู้ผลิตญี่ปุ่นจึงผลิตในต่างประเทศ จุดแข็งของญี่ปุ่นอยู่ที่ซับสเตรต Ibiden มีแผนใช้เงินประมาณ US$3.2 พันล้านในสามปีเพื่อเพิ่มกำลังการผลิตซับสเตรต IC สำหรับ AI และงานประมวลผลสมรรถนะสูง[1] Mektec เป็นผู้ผลิตแผ่นวงจรอ่อนรายใหญ่ที่สุดของโลก[1]
เกาหลีใต้
เกาหลีใต้ผลิตแผ่นวงจรมูลค่า KRW 12.64 ล้านล้านในปี 2024 มากเป็นอันดับสี่ของโลก[11] และประมาณ 60% เป็นซับสเตรต IC[16] Samsung Electro-Mechanics กำลังขยายกำลังการผลิตซับสเตรตที่โรงงานในเวียดนาม[1] และ ISU Petasys ผลิตแผ่นวงจรจำนวนชั้นสูงสำหรับเครือข่ายศูนย์ข้อมูลและตัวเร่งการประมวลผล AI ที่ Daegu และที่ Hunan ประเทศจีน[1]
เอเชียตะวันออกเฉียงใต้
เอเชียตะวันออกเฉียงใต้ผลิตแผ่นวงจรประมาณ 12.3% ของโลก แต่บริษัทท้องถิ่นผลิตเพียงประมาณ 1% ของผลผลิตโลก การเติบโตของภูมิภาคมาจากโรงงานที่บริษัทไต้หวัน จีน ญี่ปุ่น เกาหลี ยุโรป และอเมริกันสร้างขึ้น[5] ในช่วงสองปีจนถึงเดือนพฤษภาคม 2025 มีการผูกพันเงินลงทุนในกำลังการผลิตแผ่นวงจรในภูมิภาคนี้มากกว่า US$10 พันล้าน[17]
ไทยเป็นฐานการผลิตที่ใหญ่ที่สุด โดยมีผลผลิต US$5.06 พันล้านในปี 2025 เพิ่มขึ้น 22.4% คิดเป็นประมาณ 5.4% ของโลก และคาดว่าจะอยู่ที่ US$6.09 พันล้านในปี 2026[5] สำนักงานคณะกรรมการส่งเสริมการลงทุน (บีโอไอ หรือ BOI) นับคำขอรับการส่งเสริมการลงทุนในกิจการแผ่นวงจรได้ 224 โครงการ มูลค่า US$9.85 พันล้าน ตัวเลขนี้เป็นคำขอรับการส่งเสริม มิใช่เงินที่ลงทุนจริง[18] เวียดนามผลิตได้ US$4.15 พันล้าน เพิ่มขึ้น 33.9% และคาดว่าจะอยู่ที่ US$4.9 พันล้านในปี 2026[5] ส่วนมาเลเซียผลิตได้ US$2.09 พันล้าน และคาดว่าจะอยู่ที่ US$2.41 พันล้าน[5] AT&S ผู้ผลิตสัญชาติออสเตรีย ระบุว่าโรงงานที่ Kulim ประเทศมาเลเซีย เป็นการลงทุนครั้งใหญ่ที่สุดในประวัติศาสตร์ของบริษัท[19] มีเพียงสองบริษัทที่ตั้งอยู่ในภูมิภาคนี้ซึ่งอยู่ใน 100 อันดับแรกของ Prismark ได้แก่ KCE ของไทย และ Gul Technologies ของสิงคโปร์ ซึ่งมีโรงงานอยู่ในจีน[1]
อินเดีย
ตามประมาณการของสมาคมอุตสาหกรรม ELCINA อินเดียมีความต้องการแผ่นวงจรมูลค่าประมาณ Rs 35,000 crore (ประมาณ US$4.2 พันล้าน) ในปีงบประมาณ 2024 ถึง 2025 และนำเข้า 88% ของความต้องการนี้ ส่วนใหญ่จากจีน ไต้หวัน เกาหลีใต้ และเอเชียตะวันออกเฉียงใต้ โดย ELCINA ระบุว่าอินเดียต้องการโรงงานขนาดใหญ่แห่งใหม่ 10 ถึง 12 แห่ง[20] รัฐบาลอินเดียอนุมัติโครงการชุดแรกภายใต้ Electronics Component Manufacturing Scheme (โครงการส่งเสริมการผลิตชิ้นส่วนอิเล็กทรอนิกส์) ในเดือนตุลาคม 2025 ซึ่งรวมถึงโรงงานแผ่นวงจรหลายชั้นและแผ่นวงจร HDI[21] AT&S ผลิตแผ่นวงจรที่ Nanjangud มาตั้งแต่ปี 1999[19]
ยุโรป
ยุโรปผลิตแผ่นวงจรมูลค่าประมาณ US$1.86 พันล้านในปี 2025 คิดเป็น 2.2% ของโลก[4] Data4PCB ซึ่งนำเสนอข้อมูลในการประชุม EIPC ให้ตัวเลขใกล้เคียงกันที่ US$1.891 พันล้าน[22] และรายงานว่าผลผลิตเมื่อคิดเป็นเงินยูโรเพิ่มขึ้น 2.4% ขณะที่ทั้งโลกเติบโตมากกว่า 11%[23] ในปี 2025 มีผู้ผลิต 11 รายออกจากอุตสาหกรรม เหลือ 168 บริษัทที่มีโรงงาน 182 แห่ง[23] และรายได้จากแผ่นวงจรของเยอรมนีลดลงมากกว่า 27% นับตั้งแต่ปี 2022[23]
ยุโรปยังคงมีตลาดเฉพาะทางของตน ฝรั่งเศสผลิตแผ่นวงจรสำหรับอิเล็กทรอนิกส์ด้านกลาโหมประมาณ 41% ของยุโรป และสหราชอาณาจักรมากกว่า 28% ขณะที่สวิตเซอร์แลนด์และออสเตรียรวมกันผลิตแผ่นวงจรทางการแพทย์มากกว่า 70% ของยุโรป[23] Prismark คาดว่าทั้งยุโรปและสหรัฐอเมริกาจะมุ่งเน้นแผ่นวงจรสำหรับการบินและอวกาศและกลาโหม การแพทย์ อุตสาหกรรม และการประมวลผลสมรรถนะสูงมากขึ้น ขณะที่การผลิตในปริมาณมากยังคงอยู่ในเอเชีย[1] AT&S ผู้ผลิตรายใหญ่ที่สุดของยุโรป มีโรงงานสองแห่งในออสเตรียซึ่งส่วนใหญ่ป้อนตลาดยุโรป และอีกสี่แห่งในอินเดีย จีน และมาเลเซีย[19] Schweizer Electronic มีสำนักงานใหญ่ที่ Schramberg ในเขต Black Forest (ป่าดำ) ของเยอรมนี[24] ส่วน Somacis ของอิตาลีเติบโต 60.6% ในปี 2025 จากการซื้อกิจการ และได้โรงงานของ ACB ในเบลเยียมและฝรั่งเศสเพิ่มในปี 2026[1] NCAB ของสวีเดน ซึ่งเป็นผู้จัดหาแผ่นวงจรที่อยู่ใน 100 อันดับแรกของ Prismark ซื้อแผ่นวงจรส่วนใหญ่จากผู้ผลิตในเอเชีย[25]
ทวีปอเมริกา
ทวีปอเมริกาผลิตแผ่นวงจรมูลค่าประมาณ US$3.80 พันล้านในปี 2025 คิดเป็น 4.5% ของโลก[4] สมาคมแผ่นวงจรพิมพ์ไต้หวันประมาณผลผลิตของบริษัทอเมริกันไว้ที่ US$4.01 พันล้าน มากเป็นอันดับห้าของโลก และคาดว่าจะมากกว่า US$4.4 พันล้านในปี 2026 จากความต้องการด้านกลาโหมและศูนย์ข้อมูล[26] การสำรวจรายเดือนของ Global Electronics Association ซึ่งครอบคลุมผู้ผลิตในสหรัฐอเมริกาและแคนาดา แสดงอัตราส่วนคำสั่งซื้อต่อยอดจัดส่ง (book-to-bill ratio) ที่ 1.29 ในเดือนสิงหาคม 2026[27]
Prismark คาดว่าผู้จัดหารายใหญ่ด้านการทหารจะมีบทบาทครอบงำตลาดสหรัฐฯ มากขึ้นเรื่อย ๆ[17] TTM Technologies เปิดโรงงานผลิตแผ่นวงจร ultra-HDI และงานแพ็กเกจจิงที่ Syracuse รัฐ New York ในเดือนมิถุนายน 2026 ด้วยเงินลงทุน US$130 ล้าน ซึ่งรวมเงิน US$30 ล้านจากกระทรวงสงครามสหรัฐฯ (US Department of War)[28] และ Summit Interconnect ผลิตแผ่นวงจรสำหรับการบินและอวกาศและกลาโหม การประมวลผล และการแพทย์[1] ในแคนาดา FTG Circuits ผลิตแผ่นวงจร HDI, RF และแผ่นวงจรอ่อนที่มีความซับซ้อน ที่ Toronto ที่โรงงานสองแห่งในสหรัฐฯ และที่ Tianjin ประเทศจีน[29] ลงไปทางใต้ Circuitec ระบุว่าตนเป็นผู้ผลิตสัญชาติเม็กซิโกที่ผลิตตั้งแต่แผ่นวงจรหน้าเดียวไปจนถึงแผ่นวงจรหลายชั้น[30] และ Micropress ผลิตแผ่นวงจรที่ São Paulo ประเทศบราซิล มาตั้งแต่ปี 1986[31]
แอฟริกา
ไม่มีองค์กรใดเผยแพร่ตัวเลขการผลิตแผ่นวงจรของแอฟริกา เมื่อ Prismark นับตามสัญชาติของบริษัท เอเชียตะวันออกเฉียงใต้และส่วนอื่นของโลกรวมกันผลิต 1.7% ของผลผลิตโลก[1] การผลิตแผ่นวงจรในแอฟริกาอาศัยโรงงานเพียงไม่กี่แห่ง ICAPE-TraX ที่ Cape Town ซึ่งก่อตั้งในปี 1991 ในชื่อ TRAX Interconnect และถูก ICAPE Group ซื้อกิจการในปี 2021 ผลิตแผ่นวงจรได้สูงสุด 16 ชั้นในการผลิตมาตรฐาน และ 24 ชั้นสำหรับงานต้นแบบ[6][32] Cirtech ปิดโรงงานแผ่นวงจรที่ Cape Town ในปี 2014[33] ในตูนิเซีย FUBA ซึ่งอยู่ในเครือ OneTech Group ผลิตแผ่นวงจรได้สูงสุด 450,000 ตารางเมตรต่อปี รวมถึงแผ่นวงจรหลายชั้นสูงสุด 20 ชั้น และระบุว่าตนอยู่ในกลุ่มผู้ผลิตแผ่นวงจรสำหรับยานยนต์ 30 รายใหญ่ที่สุด[7] ในเดือนมกราคม 2025 FUBA ได้ลงนามบันทึกความเข้าใจ (MOU) กับ Union Gain Electronics Technology ของจีน[34]
ออสเตรเลียและนิวซีแลนด์
ออสเตรเลียและนิวซีแลนด์ก็ไม่มีการเผยแพร่ตัวเลขการผลิตเช่นกัน Lintek ที่ Queanbeyan ใกล้ Canberra ผลิตแผ่นวงจรไมโครเวฟและความถี่สูง[8] และงานด้านกลาโหมคิดเป็นประมาณ 75% ของธุรกิจในปี 2017[35] B.E.C. Manufacturing ที่ Lawnton รัฐ Queensland ระบุว่าตนเป็นผู้ผลิตแผ่นวงจรที่ชาวออสเตรเลียเป็นเจ้าของ ก่อตั้งในปี 1992[36] ผู้จัดหาที่ซื้อแผ่นวงจรจากเอเชียรองรับความต้องการส่วนใหญ่ในภูมิภาคนี้ ในเดือนกันยายน 2026 NCAB ซึ่งซื้อแผ่นวงจรจากผู้ผลิตในเอเชียเป็นหลัก[25] ได้ตกลงซื้อกิจการ IMP Electronics Solutions แห่ง Adelaide[37]
นัยต่อผู้ซื้อ
การผลิตในปริมาณมาก แผ่นวงจรสำหรับเซิร์ฟเวอร์ AI และแผ่นวงจรอ่อนส่วนใหญ่มาจากจีนแผ่นดินใหญ่ และจากโรงงานของบริษัทไต้หวันและบริษัทจีน กำลังการผลิตใหม่กำลังมุ่งไปที่เอเชียตะวันออกเฉียงใต้ โดยเฉพาะไทยและเวียดนาม ญี่ปุ่นและเกาหลีใต้เป็นผู้นำด้านซับสเตรต ยุโรปและอเมริกาเหนือเป็นผู้นำด้านกลาโหม การบินและอวกาศ การแพทย์ และงานผลิตเร่งด่วน (fast-turn) ส่วนแอฟริกาและออสเตรเลียมีโรงงานไม่กี่แห่งที่รองรับอุตสาหกรรมและงานกลาโหมในประเทศ ข่าวประจำเดือนของแต่ละภูมิภาคอยู่ใน อัปเดตอุตสาหกรรม PCB เดือนตุลาคม 2026 และรายละเอียดบทบาทของไทยอยู่ใน การขยายฐานการผลิต PCB ในไทย
ข้อมูลและวิธีการ
บทความนี้ใช้ข้อมูลจากรายงานที่ Prismark เผยแพร่และประมาณการรายภูมิภาคของ Prismark ตามที่ปรากฏในรายงานประจำปี 2025 ของ Shennan Circuits ข้อมูลของ TPCA และ ITRI สถิติของรัฐบาลญี่ปุ่นที่ JPCA รวบรวม ข้อมูลของ KPCA ตามที่สื่อเกาหลีรายงาน ตัวเลขของยุโรปจาก Data4PCB ตามที่นำเสนอในการประชุม EIPC ข้อมูลของ Global Electronics Association และบีโอไอ ข้อมูลของ ELCINA ตามที่ Press Trust of India รายงาน รวมทั้งเว็บไซต์และเอกสารที่บริษัทยื่นต่อหน่วยงานกำกับ ซึ่งเปิดอ่านทั้งหมดเมื่อวันที่ 16 ตุลาคม 2026 ตัวเลขรายภูมิภาคตามสถานที่ผลิตของปี 2025 เป็นประมาณการของ Prismark ช่วงปลายปี 2025 ซึ่งรวมได้ US$85.15 พันล้าน ต่ำกว่าตัวเลขสุดท้ายที่ US$85.8 พันล้านเล็กน้อย ตารางดังกล่าวไม่ได้แยกไต้หวัน เกาหลีใต้ เอเชียตะวันออกเฉียงใต้ และอินเดียออกจากกัน ตัวเลขจากองค์กรต่างกันนับสิ่งที่ต่างกัน จึงไม่นำมารวมกัน สำหรับแอฟริกา ออสเตรเลีย และนิวซีแลนด์ ไม่พบสถิติการผลิต และโรงงานที่ระบุชื่อเป็นโรงงานที่ยืนยันได้จากเว็บไซต์ของโรงงานเองหรือจากสื่อการค้า
แหล่งอ้างอิง
ชื่อเอกสารและข้อความที่อ้างคงไว้ตามภาษาของแหล่งต้นฉบับ
- ข้อมูล (2026). Global Leading PCB Companies – 2025 (Prismark Discovery Series). Prismark Partners LLC. กลับไปที่เนื้อหา
- สื่อ (2026). Iran war disrupts the circuit board supply chain, raises costs for tech firms. Reuters (via Yahoo Finance). กลับไปที่เนื้อหา
- ข้อมูล Prismark Research Featured in CNBC Report on Global PCB Supply Chains (What's New). Prismark Partners LLC. กลับไปที่เนื้อหา
- ข้อมูล (2026). 深南电路股份有限公司2025年年度报告摘要 (Shennan Circuits 2025 annual report summary). Shennan Circuits Co., Ltd.. กลับไปที่เนื้อหา
- ข้อมูล (2026). AI, Geopolitics Drive Southeast Asia's High-End PCB Ecosystem. TPCA (Taiwan Printed Circuit Association), published on I-Connect007. กลับไปที่เนื้อหา
- บริษัท (2023). Technical Capability Summary (8.2.1.1) – ICAPE-TraX factory, South Africa. ICAPE Group. กลับไปที่เนื้อหา
- บริษัท Printed Circuit Boards (PCB) – OneTech Group. OneTech Group (One Tech Holding). กลับไปที่เนื้อหา
- บริษัท Lintek (company website). Lintek Pty Ltd. กลับไปที่เนื้อหา
- ข้อมูล (2026). Taiwan Q1 2026 PCB Output Hits Record NT$245.6 Billion on AI Server Demand. TPCA (Taiwan Printed Circuit Association), published on I-Connect007. กลับไปที่เนื้อหา
- ข้อมูล (2026). AI Reshapes the Industry Landscape: Global PCB Output to $105.2 Billion in 2026, Up 13.9% YoY. TPCA (Taiwan Printed Circuit Association), published on I-Connect007. กลับไปที่เนื้อหา
- สื่อ (2025). 지난해 PCB 시장 규모 117조원…中 점유율 60% 압도적 1위. ZDNet Korea (reporting KPCA's 2024 Global PCB Production Report). กลับไปที่เนื้อหา
- ข้อมูล (2025). TPCA Analyzes New Competitive Landscape of PCB Manufacturing in China, Japan, and South Korea. TPCA (Taiwan Printed Circuit Association), published on I-Connect007. กลับไปที่เนื้อหา
- ข้อมูล (2026). TPCA Releases Taiwan PCB Industry Risk Governance Strategy. TPCA (Taiwan Printed Circuit Association), published on I-Connect007. กลับไปที่เนื้อหา
- สื่อ (2026). AI帶旺 台灣PCB產值全年有望首度破兆元. Central News Agency (CNA). กลับไปที่เนื้อหา
- ข้อมูล (2026). 電子回路基板生産動向 (JPCA statistics workbook kikai_toukei.xlsx). Japan Electronics Packaging and Circuits Association (JPCA), compiled from METI Current Production Statistics (経済産業省生産動態. กลับไปที่เนื้อหา
- สื่อ (2025). 中, 전세계 PCB 점유율 60% 이상 차지···한국은 첨단 패키징용 기판 강점. Sisa Journal-e (reporting KPCA). กลับไปที่เนื้อหา
- ข้อมูล (2025). Global Leading PCB Companies (Prismark Discovery Series, top 100 PCB companies 2024). Prismark Partners LLC. กลับไปที่เนื้อหา
- ทางการ (2026). Thailand Attracts $26.8 Billion Investment Surge in High-Tech Electronics as Chip Supply Chains Shift. Thailand Board of Investment (BOI) One Start One Stop Investment Center. กลับไปที่เนื้อหา
- บริษัท AT&S worldwide (company locations page). AT&S Austria Technologie & Systemtechnik AG. กลับไปที่เนื้อหา
- สื่อ (2025). India needs 10-12 new big PCB units with Rs 20K cr investment to cut reliance on imports Elcina. PTI, published by The Week (reporting an ELCINA report). กลับไปที่เนื้อหา
- สื่อ (2025). MeitY Approves Seven Electronics Manufacturing Projects Worth ₹5,532 Crore. News On AIR (All India Radio). กลับไปที่เนื้อหา
- สื่อ (2026). EIPC Winter Conference 2026 Review: The Keynote Sessions. I-Connect007 (reporting Dieter Weiss, in4ma/Data4PCB, at the EIPC Winter Conference). กลับไปที่เนื้อหา
- สื่อ (2026). European PCB revenues rise 2.4% as industry shrinks. Evertiq (reporting Data4PCB data). กลับไปที่เนื้อหา
- บริษัท Schweizer Electronic AG website (English home page). Schweizer Electronic AG. กลับไปที่เนื้อหา
- บริษัท NCAB in short. NCAB Group AB (investor relations). กลับไปที่เนื้อหา
- ข้อมูล (2026). Taiwan to showcase high-end packaging at APEX EXPO 2026. TVBS News (reporting TPCA and ITRI data). กลับไปที่เนื้อหา
- ข้อมูล (2026). North American PCB Shipments Jump 23.5% in August, Extending Strong 2026 Growth. Global Electronics Association (formerly IPC). กลับไปที่เนื้อหา
- บริษัท (2026). TTM Technologies Opens Ultra-HDI Manufacturing Facility in Syracuse, NY, Advancing America's Defense Electronics Industrial Base. TTM Technologies, Inc. (GlobeNewswire release). กลับไปที่เนื้อหา
- บริษัท About FTG Circuits. Firan Technology Group Corporation. กลับไปที่เนื้อหา
- บริษัท Circuitec (company website, English). Circuitec, S. de R.L. de C.V.. กลับไปที่เนื้อหา
- บริษัท Micropress (company website). Micropress S/A. กลับไปที่เนื้อหา
- สื่อ (2021). ICAPE Group enters SA market with acquisition of TRAX. Dataweek (Technews Publishing). กลับไปที่เนื้อหา
- สื่อ (2014). Cirtech to Liquidate S. Africa PCB Assets. PCD&F / Printed Circuit Design & Fab. กลับไปที่เนื้อหา
- สื่อ (2025). FUBA, filiale de One Tech Holding signe un protocole d’accord avec la société chinoise Union Gain Electronics Technology. Tunisie Numérique. กลับไปที่เนื้อหา
- สื่อ (2017). Defence positions Lintek for growth. Australian Defence Magazine. กลับไปที่เนื้อหา
- บริษัท B.E.C. Manufacturing (company website). B.E.C. Manufacturing Pty Ltd. กลับไปที่เนื้อหา
- บริษัท (2026). NCAB acquires IMP Electronics Solutions in Australia. NCAB Group. กลับไปที่เนื้อหา
วิธีอ้างอิง: MPBxChange (2026). อุตสาหกรรม PCB โลกแยกตามภูมิภาค: เอเชีย ยุโรป ทวีปอเมริกา แอฟริกา และออสเตรเลีย. งานวิจัยของ MPBxChange. https://www.mpbxchange.com/th/research/world-pcb-industry-by-region