据 Prismark 统计,2025 年全球裸印制电路板产值约为 858 亿美元,比 2024 年增长 16.7%[1]。其中几乎全部产自亚洲。本文按区域逐一说明世界各地的电路板产量、生产企业和各区域的专长,从中国大陆一直写到非洲和澳大利亚;在后两地,电路板生产仅依靠少数几家工厂。
要点
- Prismark 估计 2025 年全球电路板市场规模为 858 亿美元,其中 HDI 板增长最快,增幅为 29.4%[1];该机构预计 2026 年为 958 亿美元[2],2030 年将达到 1,233 亿美元[3]。
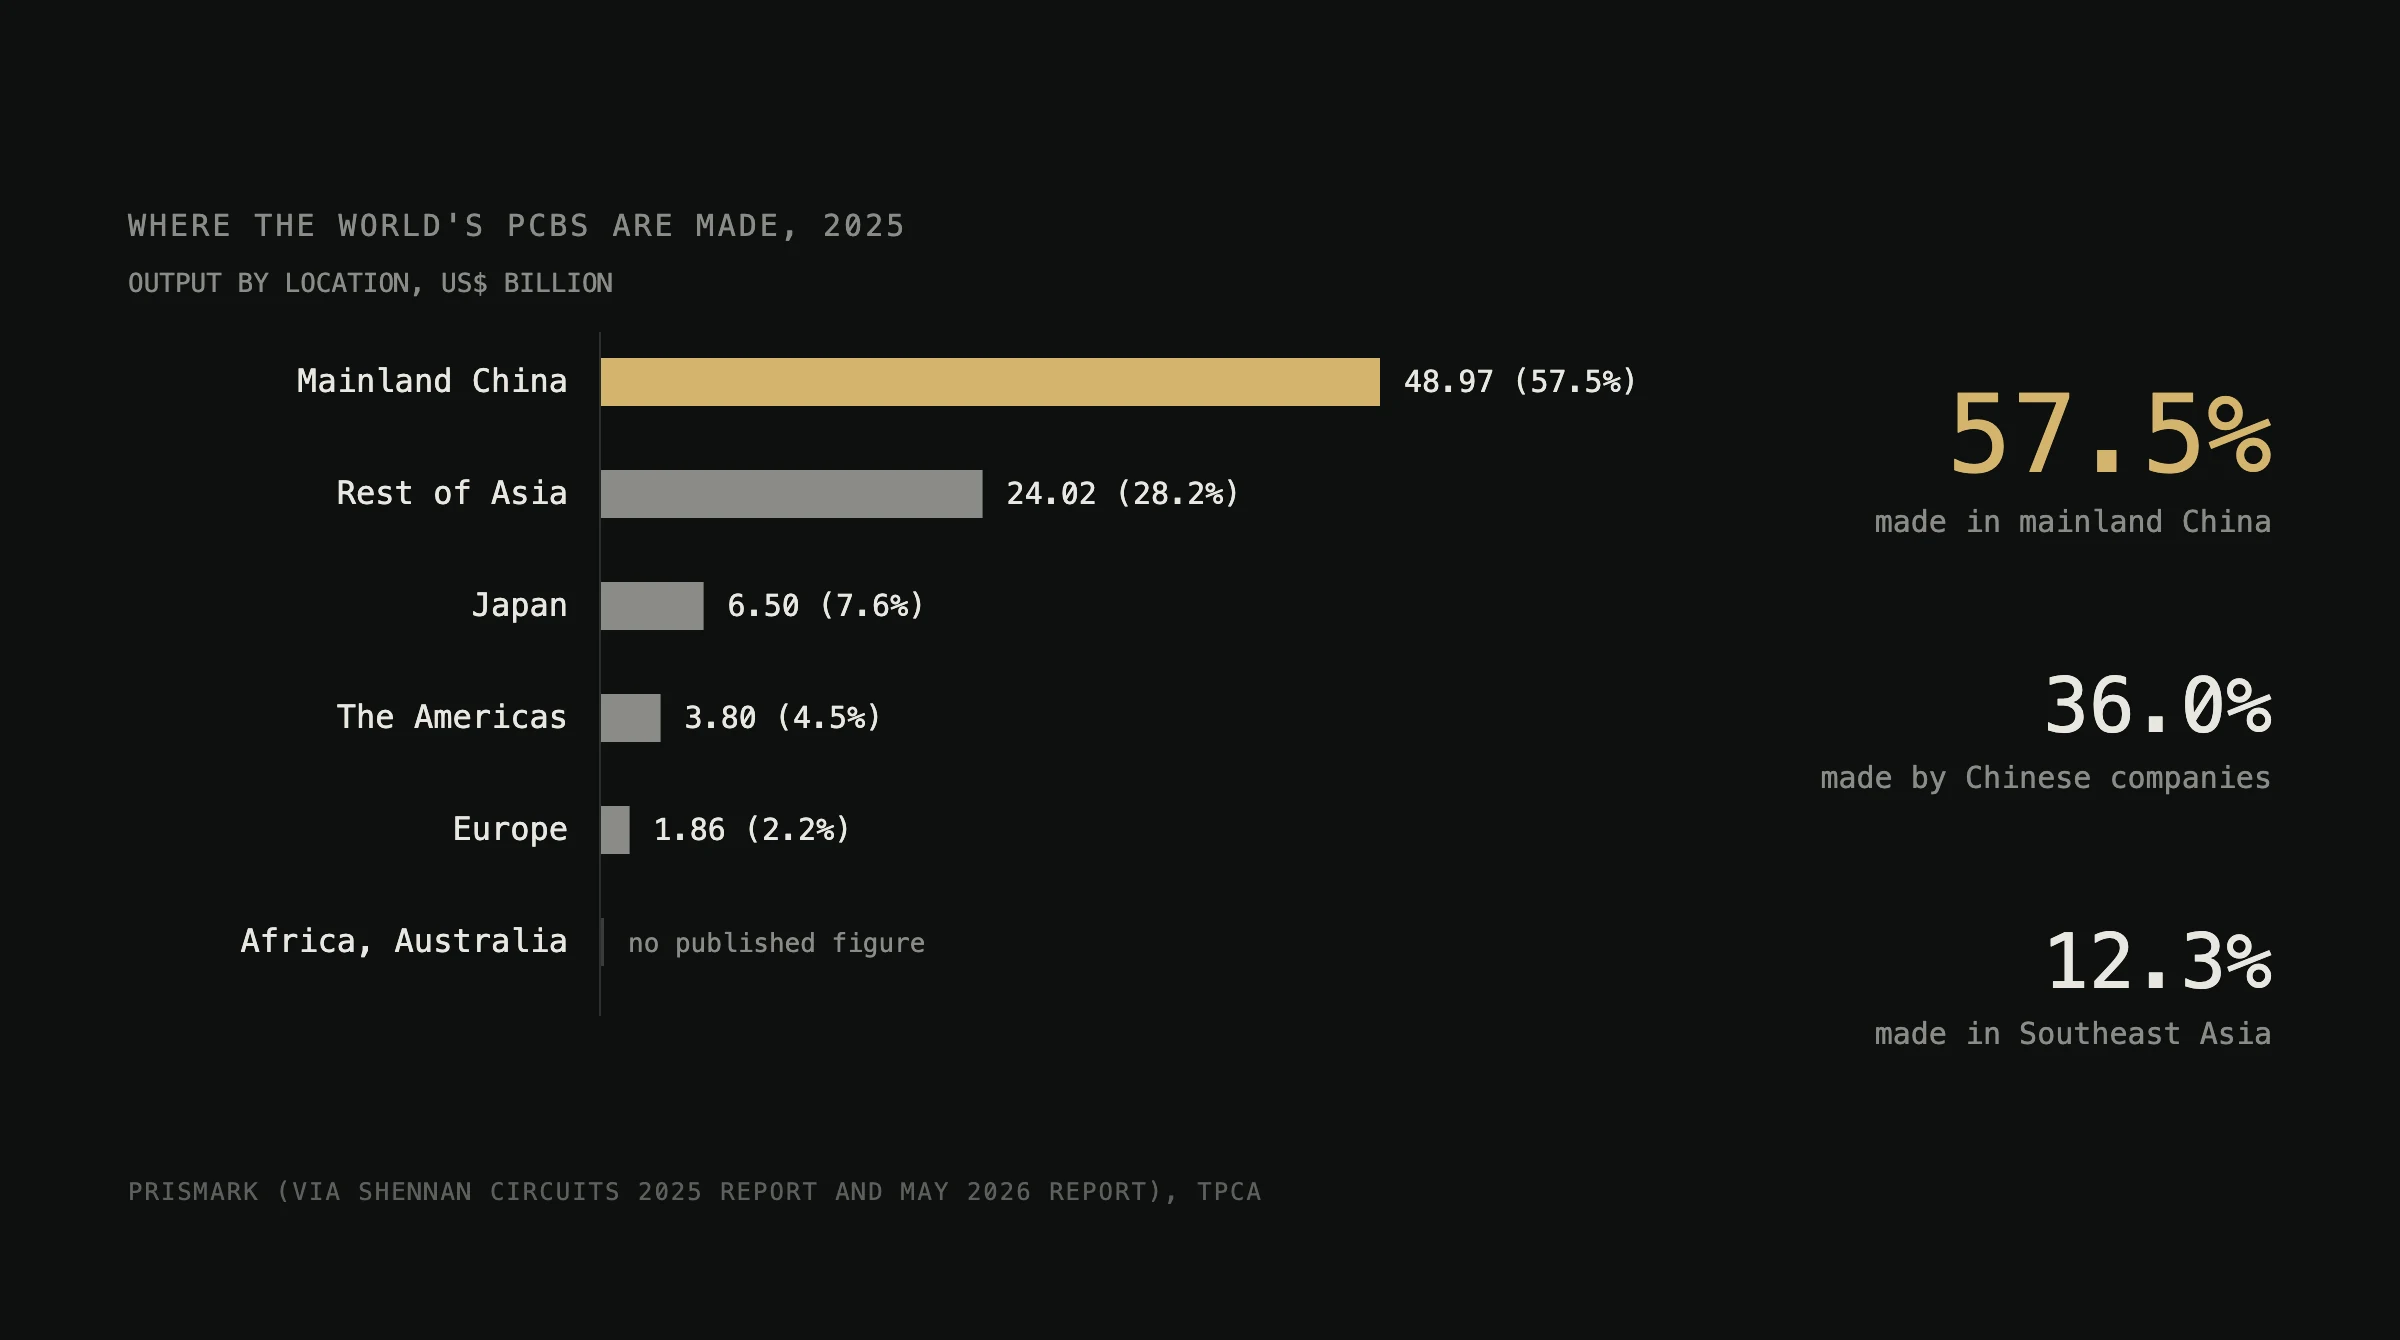
- 按生产地统计,2025 年中国大陆生产了全球约 57.5% 的电路板,亚洲其他地区占 28.2%,日本占 7.6%,美洲占 4.5%,欧洲占 2.2%[4]。
- 按企业总部所在地统计,中国大陆企业占 36.0%,台湾企业占 29.7%,日本企业占 11.0%,韩国企业占 10.0%,美国企业占 6.7%,欧洲企业占 4.9%[1]。
- 东南亚生产全球约 12.3% 的电路板,几乎全部出自外资工厂:本地企业仅占约 1%[5]。
- 没有任何机构公布非洲或澳大利亚的电路板产值;当地的电路板生产依靠少数几家工厂,包括开普敦的 ICAPE-TraX、突尼斯的 FUBA 和堪培拉附近的 Lintek[6][7][8]。
两种统计口径
电路板产量有两种统计方式,得出的版图截然不同。按生产地统计,台湾企业在昆山工厂生产的电路板计为中国的产量;按企业统计,则计为台湾的产量。2026 年第一季度,台湾厂商 63.7% 的产值在中国大陆生产[9],因此按生产地计算的中国份额远高于中国企业所占的份额。
各统计机构得出的总额也不相同。Prismark 估计 2025 年为 858 亿美元[1],台湾电路板协会 (TPCA) 与工研院 (ITRI) 估计为 923.6 亿美元[10],韩国电路板协会 (KPCA) 估计 2024 年为 117.55 万亿韩元,约合 861.7 亿美元[11]。本文列出每个数字时均注明其统计机构,不将不同机构的数字混用。
电路板的生产地
Shennan Circuits(深南电路)2025 年年度报告刊载了 Prismark 按生产地估计的产值,该估计将全球分为五个区域[4]:
| 区域 | 2025 年产值(十亿美元) | 占全球比例 | 2030 年预测(十亿美元) | 至 2030 年的年均增长率 |
|---|---|---|---|---|
| 中国大陆 | 48.97 | 57.5% | 68.54 | 7.0% |
| 亚洲(不含日本和中国大陆) | 24.02 | 28.2% | 38.26 | 9.8% |
| 日本 | 6.50 | 7.6% | 9.47 | 7.8% |
| 美洲 | 3.80 | 4.5% | 4.78 | 4.7% |
| 欧洲 | 1.86 | 2.2% | 2.31 | 4.4% |
| 全球 | 85.15 | 100% | 123.35 | 7.7% |
占比和全球一行由 MPBxChange 根据各区域数字计算得出。日本和中国大陆以外的亚洲地区包括台湾、韩国、东南亚和印度,预计增长最快,年均增长 9.8%[4]。
生产企业
按企业总部所在地统计,Prismark 估计的 2025 年份额如下[1]:
| 企业总部所在地 | 占全球产值比例 | 十亿美元 |
|---|---|---|
| 中国大陆 | 36.0% | 30.9 |
| 台湾 | 29.7% | 25.5 |
| 日本 | 11.0% | 9.4 |
| 韩国 | 10.0% | 8.6 |
| 美国 | 6.7% | 5.8 |
| 欧洲 | 4.9% | 4.2 |
| 东南亚及世界其他地区 | 1.7% | 1.4 |
这些份额背后的企业排名见全球最大PCB厂商排名。
亚洲
中国大陆
中国是全球的电路板工厂。Prismark 预计,到 2026 年中国占全球产量的份额将达到约 60%,而 2000 年还不到 10%[3];Prismark 前 100 名电路板厂商中有 43 家总部设在中国[1]。中国厂商已开始在海外建厂,但规模仍然有限:台湾电路板协会估计,其泰国工厂的产值约占其总产值的 1.7%[12]。
台湾
计入台湾、中国大陆及其他地区的工厂,台湾企业 2025 年生产了全球约 30% 的电路板和封装基板[1]。其产值为 9,152 亿新台币,比 2024 年增长 12%[13];2026 年第一季度,其中 63.7% 在中国大陆生产,32.3% 在台湾生产,4.0% 在东南亚生产[9]。台湾电路板协会 6 月预计 2026 年产值为 10,532 亿新台币[9],9 月又上调至 11,365 亿新台币,将是首次超过 1 万亿新台币的一年[14]。全球最大的电路板厂商 Zhen Ding(臻鼎)就是台湾企业[1]。
日本
根据日本电子回路工业会 (JPCA) 汇编的政府统计,日本 2025 年电路板产值为 6,106 亿日元,比 2024 年增长 12.0%;2026 年前七个月为 4,518 亿日元[15]。在日本国内生产的挠性板仅为 281 亿日元[15],而挠性板约占日资厂商全球产量的一半[12],可见其大部分在海外生产。日本的优势在于封装基板:Ibiden(揖斐电)计划在三年内投入约 32 亿美元,扩充 AI 与高性能 IC 封装基板的产能[1]。Mektec(旗胜)是全球最大的挠性板厂商[1]。
韩国
韩国 2024 年电路板产值为 12.64 万亿韩元,居全球第四[11],其中约 60% 为 IC 封装基板[16]。Samsung Electro-Mechanics(三星电机)正在扩充其越南工厂的封装基板产能[1];ISU Petasys 在大邱和中国湖南生产用于数据中心网络和 AI 加速器的高多层板[1]。
东南亚
东南亚生产全球约 12.3% 的电路板,但本地企业仅占全球产值的约 1%:该地区的增长来自台湾、中国大陆、日本、韩国、欧洲和美国企业兴建的工厂[5]。截至 2025 年 5 月的两年间,投向该地区的电路板产能投资承诺超过 100 亿美元[17]。
泰国是最大的生产基地,2025 年产值为 50.6 亿美元,增长 22.4%,约占全球的 5.4%,预计 2026 年将达到 60.9 亿美元[5]。泰国投资促进委员会 (BOI) 统计的电路板领域投资促进申请有 224 个项目,金额 98.5 亿美元;这些是投资促进申请,并非实际投入的资金[18]。越南产值为 41.5 亿美元,增长 33.9%,预计 2026 年为 49 亿美元[5];马来西亚为 20.9 亿美元,预计将达到 24.1 亿美元[5]。奥地利厂商 AT&S(奥特斯)称其位于马来西亚居林 (Kulim) 的工厂是公司史上规模最大的投资[19]。总部位于该地区的企业中,只有两家进入 Prismark 前 100 名:泰国的 KCE 和新加坡的 Gul Technologies,后者的工厂位于中国大陆[1]。
印度
据印度电子工业协会 (ELCINA) 估计,印度 2024 至 2025 财年的电路板需求约为 35,000 crore 卢比(约 42 亿美元),其中 88% 依赖进口,主要来自中国大陆、台湾、韩国和东南亚;该协会认为印度需要新建 10 至 12 座大型工厂[20]。2025 年 10 月,印度政府批准了“电子元器件制造计划”下的首批项目,其中包括多层板和 HDI 板工厂[21]。AT&S 自 1999 年起在 Nanjangud 生产电路板[19]。
欧洲
欧洲 2025 年电路板产值约为 18.6 亿美元,占全球的 2.2%[4]。Data4PCB 在 EIPC 会议上给出的数字相近,为 18.91 亿美元[22],并报告称按欧元计算欧洲产值增长 2.4%,而全球增长超过 11%[23]。2025 年有 11 家厂商退出该行业,剩余 168 家企业、182 座工厂[23];自 2022 年以来,德国电路板营收下降了 27% 以上[23]。
欧洲保有自己的细分领域。欧洲国防电子用电路板约 41% 产自法国,英国占 28% 以上;欧洲医疗电路板有 70% 以上产自瑞士和奥地利[23]。Prismark 预计,欧洲和美国都将进一步集中于航空航天与国防、医疗、工业和高性能计算电路板,大批量生产则继续留在亚洲[1]。欧洲最大的电路板厂商 AT&S 在奥地利有两座主要供应欧洲市场的工厂,另在印度、中国大陆和马来西亚有四座工厂[19]。Schweizer Electronic 总部位于黑森林地区的施拉姆贝格 (Schramberg)[24];意大利的 Somacis 通过收购在 2025 年增长 60.6%,并于 2026 年将 ACB 位于比利时和法国的工厂纳入旗下[1]。瑞典的 NCAB 是 Prismark 前 100 名中的一家供应商,其电路板主要采购自亚洲厂商[25]。
美洲
美洲 2025 年电路板产值约为 38.0 亿美元,占全球的 4.5%[4]。台湾电路板协会估计美国企业的产值为 40.1 亿美元,居全球第五,并预计在国防和数据中心需求带动下,2026 年将超过 44 亿美元[26]。全球电子协会 (Global Electronics Association) 对美国和加拿大厂商的月度调查显示,2026 年 8 月的订单出货比为 1.29[27]。
Prismark 预计,美国市场将越来越由大型军工供应商主导[17]。TTM Technologies(迅达科技)于 2026 年 6 月在纽约州锡拉丘兹 (Syracuse) 启用一座 ultra-HDI 电路板与封装工厂,投资 1.3 亿美元,其中 3,000 万美元来自美国战争部[28];Summit Interconnect 生产用于航空航天与国防、计算和医疗领域的电路板[1]。在加拿大,FTG Circuits 在多伦多、两座美国工厂以及中国天津生产复杂的 HDI 板、射频板和挠性板[29]。再往南,Circuitec 自称是一家生产单面板至多层板的墨西哥厂商[30],Micropress 则自 1986 年起在圣保罗生产电路板[31]。
非洲
没有任何机构公布非洲的电路板产值。在 Prismark 按企业总部所在地的统计中,东南亚及世界其他地区合计占全球产值的 1.7%[1]。非洲的电路板生产依靠少数几家工厂。开普敦的 ICAPE-TraX 于 1991 年以 TRAX Interconnect 之名成立,2021 年被 ICAPE Group 收购,标准生产可达 16 层,样板可达 24 层[6][32]。Cirtech 于 2014 年关闭了其开普敦电路板工厂[33]。在突尼斯,OneTech Group 旗下的 FUBA 每年最多生产 450,000 平方米电路板,包括最高 20 层的多层板,并自称跻身全球前 30 大汽车电路板厂商之列[7];2025 年 1 月,FUBA 与中国的 Union Gain Electronics Technology 签署了谅解备忘录[34]。
澳大利亚和新西兰
澳大利亚和新西兰同样没有公布的产值数据。位于堪培拉附近昆比恩 (Queanbeyan) 的 Lintek 生产微波和高频电路板[8],2017 年国防业务约占其业务的 75%[35]。位于昆士兰州 Lawnton 的 B.E.C. Manufacturing 自称是一家成立于 1992 年的澳资电路板厂商[36]。该地区的大部分需求由从亚洲采购电路板的供应商满足:NCAB 主要向亚洲厂商采购[25],并于 2026 年 9 月同意收购阿德莱德的 IMP Electronics Solutions[37]。
区域格局对买家的意义
大批量电路板、AI 服务器电路板和大部分挠性板来自中国大陆,以及台湾和中国大陆企业的工厂。新增产能正流向东南亚,尤其是泰国和越南。日本和韩国在封装基板领域领先,欧洲和北美在国防、航空航天、医疗和快速交付业务方面领先,非洲和澳大利亚则有少数工厂服务于当地工业和国防。各区域本月的动态见PCB行业动态:2026年10月,泰国的详细情况见泰国 PCB 产能建设。
数据与方法
本文资料包括:Prismark 公开发布的报告,以及深南电路 2025 年年度报告中刊载的 Prismark 区域估计;台湾电路板协会与工研院的数据;日本电子回路工业会汇编的政府统计;韩国媒体报道的韩国电路板协会数据;Data4PCB 在 EIPC 会议上发布的欧洲数据;全球电子协会和泰国投资促进委员会的资料;印度报业托拉斯 (PTI) 报道的 ELCINA 数据;以及企业网站和披露文件。以上资料均于 2026 年 10 月 16 日查阅。2025 年按生产地划分的区域数字是 Prismark 在 2025 年底作出的估计,合计 851.5 亿美元,略低于其最终公布的 858 亿美元。该表未将台湾、韩国、东南亚和印度单独列出。不同机构的数字统计对象不同,本文未将其合并。非洲、澳大利亚和新西兰未找到产值统计,文中列出的工厂均已通过其官网或行业媒体确认。
资料来源
文献标题和引文保留原始来源的语言。
- 数据 (2026). Global Leading PCB Companies – 2025 (Prismark Discovery Series). Prismark Partners LLC. 返回正文
- 媒体 (2026). Iran war disrupts the circuit board supply chain, raises costs for tech firms. Reuters (via Yahoo Finance). 返回正文
- 数据 Prismark Research Featured in CNBC Report on Global PCB Supply Chains (What's New). Prismark Partners LLC. 返回正文
- 数据 (2026). 深南电路股份有限公司2025年年度报告摘要 (Shennan Circuits 2025 annual report summary). Shennan Circuits Co., Ltd.. 返回正文
- 数据 (2026). AI, Geopolitics Drive Southeast Asia's High-End PCB Ecosystem. TPCA (Taiwan Printed Circuit Association), published on I-Connect007. 返回正文
- 企业 (2023). Technical Capability Summary (8.2.1.1) – ICAPE-TraX factory, South Africa. ICAPE Group. 返回正文
- 企业 Printed Circuit Boards (PCB) – OneTech Group. OneTech Group (One Tech Holding). 返回正文
- 企业 Lintek (company website). Lintek Pty Ltd. 返回正文
- 数据 (2026). Taiwan Q1 2026 PCB Output Hits Record NT$245.6 Billion on AI Server Demand. TPCA (Taiwan Printed Circuit Association), published on I-Connect007. 返回正文
- 数据 (2026). AI Reshapes the Industry Landscape: Global PCB Output to $105.2 Billion in 2026, Up 13.9% YoY. TPCA (Taiwan Printed Circuit Association), published on I-Connect007. 返回正文
- 媒体 (2025). 지난해 PCB 시장 규모 117조원…中 점유율 60% 압도적 1위. ZDNet Korea (reporting KPCA's 2024 Global PCB Production Report). 返回正文
- 数据 (2025). TPCA Analyzes New Competitive Landscape of PCB Manufacturing in China, Japan, and South Korea. TPCA (Taiwan Printed Circuit Association), published on I-Connect007. 返回正文
- 数据 (2026). TPCA Releases Taiwan PCB Industry Risk Governance Strategy. TPCA (Taiwan Printed Circuit Association), published on I-Connect007. 返回正文
- 媒体 (2026). AI帶旺 台灣PCB產值全年有望首度破兆元. Central News Agency (CNA). 返回正文
- 数据 (2026). 電子回路基板生産動向 (JPCA statistics workbook kikai_toukei.xlsx). Japan Electronics Packaging and Circuits Association (JPCA), compiled from METI Current Production Statistics (経済産業省生産動態. 返回正文
- 媒体 (2025). 中, 전세계 PCB 점유율 60% 이상 차지···한국은 첨단 패키징용 기판 강점. Sisa Journal-e (reporting KPCA). 返回正文
- 数据 (2025). Global Leading PCB Companies (Prismark Discovery Series, top 100 PCB companies 2024). Prismark Partners LLC. 返回正文
- 官方 (2026). Thailand Attracts $26.8 Billion Investment Surge in High-Tech Electronics as Chip Supply Chains Shift. Thailand Board of Investment (BOI) One Start One Stop Investment Center. 返回正文
- 企业 AT&S worldwide (company locations page). AT&S Austria Technologie & Systemtechnik AG. 返回正文
- 媒体 (2025). India needs 10-12 new big PCB units with Rs 20K cr investment to cut reliance on imports Elcina. PTI, published by The Week (reporting an ELCINA report). 返回正文
- 媒体 (2025). MeitY Approves Seven Electronics Manufacturing Projects Worth ₹5,532 Crore. News On AIR (All India Radio). 返回正文
- 媒体 (2026). EIPC Winter Conference 2026 Review: The Keynote Sessions. I-Connect007 (reporting Dieter Weiss, in4ma/Data4PCB, at the EIPC Winter Conference). 返回正文
- 媒体 (2026). European PCB revenues rise 2.4% as industry shrinks. Evertiq (reporting Data4PCB data). 返回正文
- 企业 Schweizer Electronic AG website (English home page). Schweizer Electronic AG. 返回正文
- 企业 NCAB in short. NCAB Group AB (investor relations). 返回正文
- 数据 (2026). Taiwan to showcase high-end packaging at APEX EXPO 2026. TVBS News (reporting TPCA and ITRI data). 返回正文
- 数据 (2026). North American PCB Shipments Jump 23.5% in August, Extending Strong 2026 Growth. Global Electronics Association (formerly IPC). 返回正文
- 企业 (2026). TTM Technologies Opens Ultra-HDI Manufacturing Facility in Syracuse, NY, Advancing America's Defense Electronics Industrial Base. TTM Technologies, Inc. (GlobeNewswire release). 返回正文
- 企业 About FTG Circuits. Firan Technology Group Corporation. 返回正文
- 企业 Circuitec (company website, English). Circuitec, S. de R.L. de C.V.. 返回正文
- 企业 Micropress (company website). Micropress S/A. 返回正文
- 媒体 (2021). ICAPE Group enters SA market with acquisition of TRAX. Dataweek (Technews Publishing). 返回正文
- 媒体 (2014). Cirtech to Liquidate S. Africa PCB Assets. PCD&F / Printed Circuit Design & Fab. 返回正文
- 媒体 (2025). FUBA, filiale de One Tech Holding signe un protocole d’accord avec la société chinoise Union Gain Electronics Technology. Tunisie Numérique. 返回正文
- 媒体 (2017). Defence positions Lintek for growth. Australian Defence Magazine. 返回正文
- 企业 B.E.C. Manufacturing (company website). B.E.C. Manufacturing Pty Ltd. 返回正文
- 企业 (2026). NCAB acquires IMP Electronics Solutions in Australia. NCAB Group. 返回正文
引用格式: MPBxChange (2026). 全球PCB产业区域格局:亚洲、欧洲、美洲、非洲与澳大利亚. MPBxChange 调研报告. https://www.mpbxchange.com/zh/research/world-pcb-industry-by-region